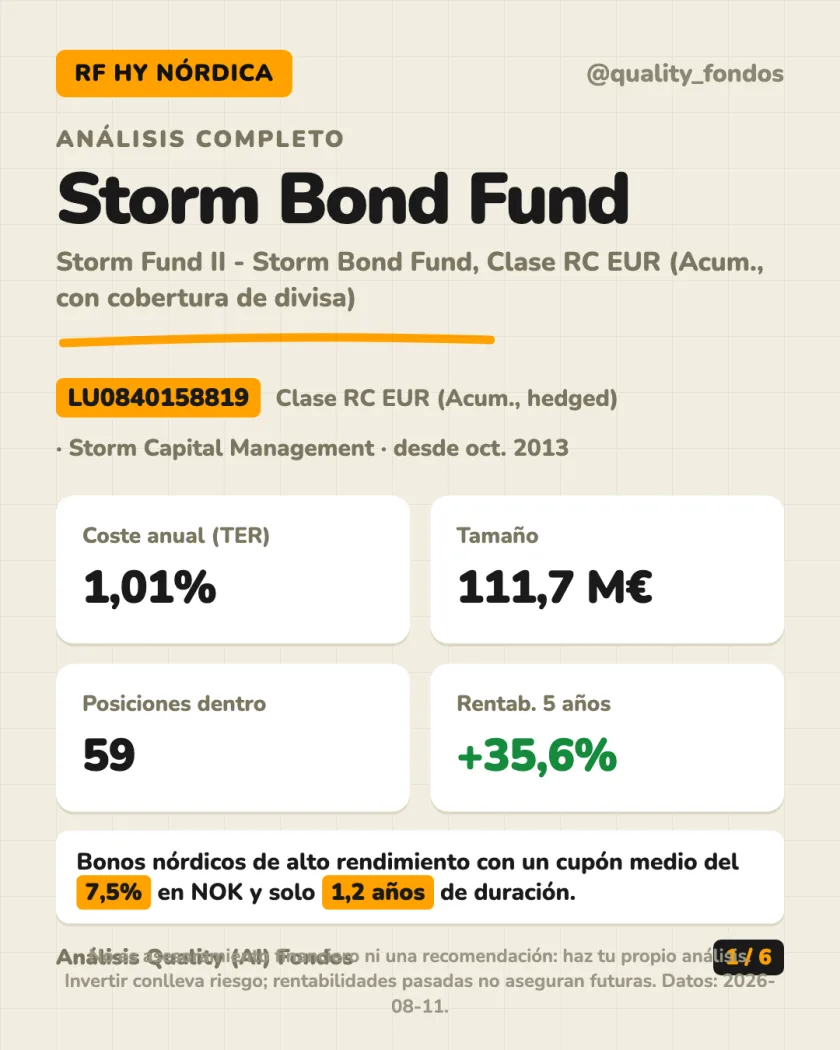
Análisis: Storm Fund II - Storm Bond Fund, Clase RC EUR (Acum., con cobertura de divisa)
LU0840158819
Datos revisados: 2026-08-11 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- LU0840158819
- Coste anual
- 1,01%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-11
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# Storm Fund II – Storm Bond Fund (Clase RC EUR) — LU0840158819
En 30 segundos
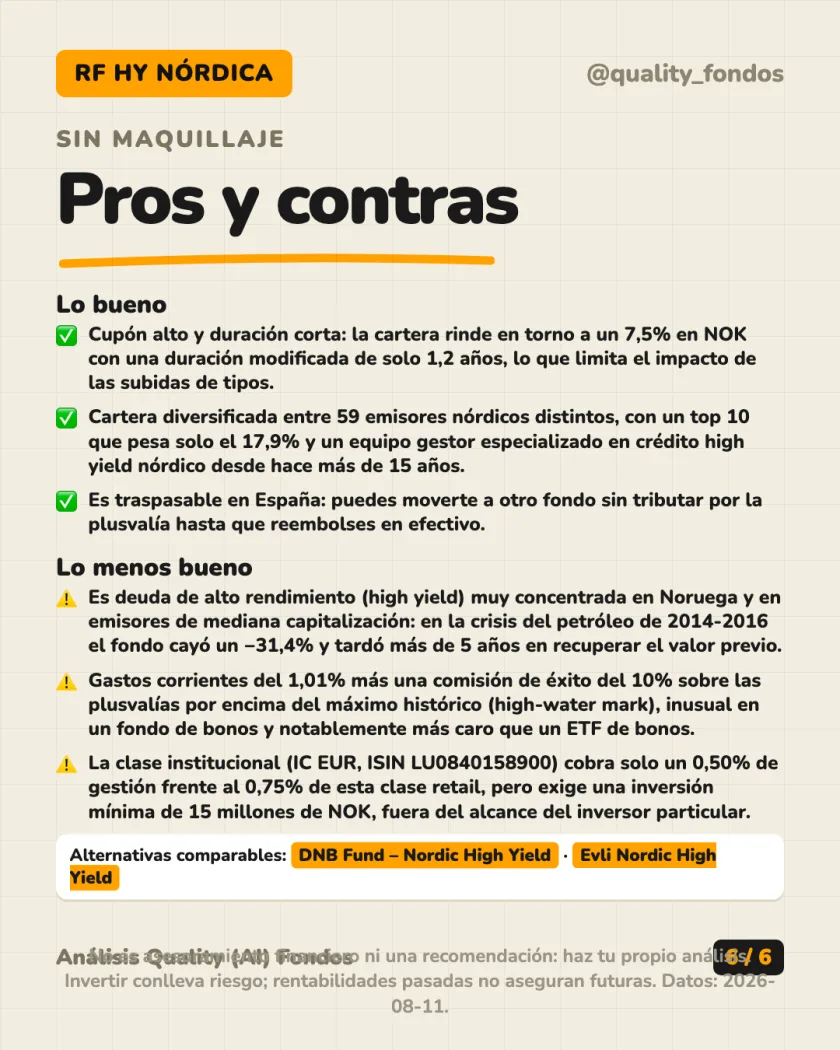
- Es un fondo de bonos de alto rendimiento (high yield) centrado en empresas nórdicas, sobre todo noruegas.
- Cupón medio en torno al 7,5% en coronas noruegas y duración corta: solo 1,2 años.
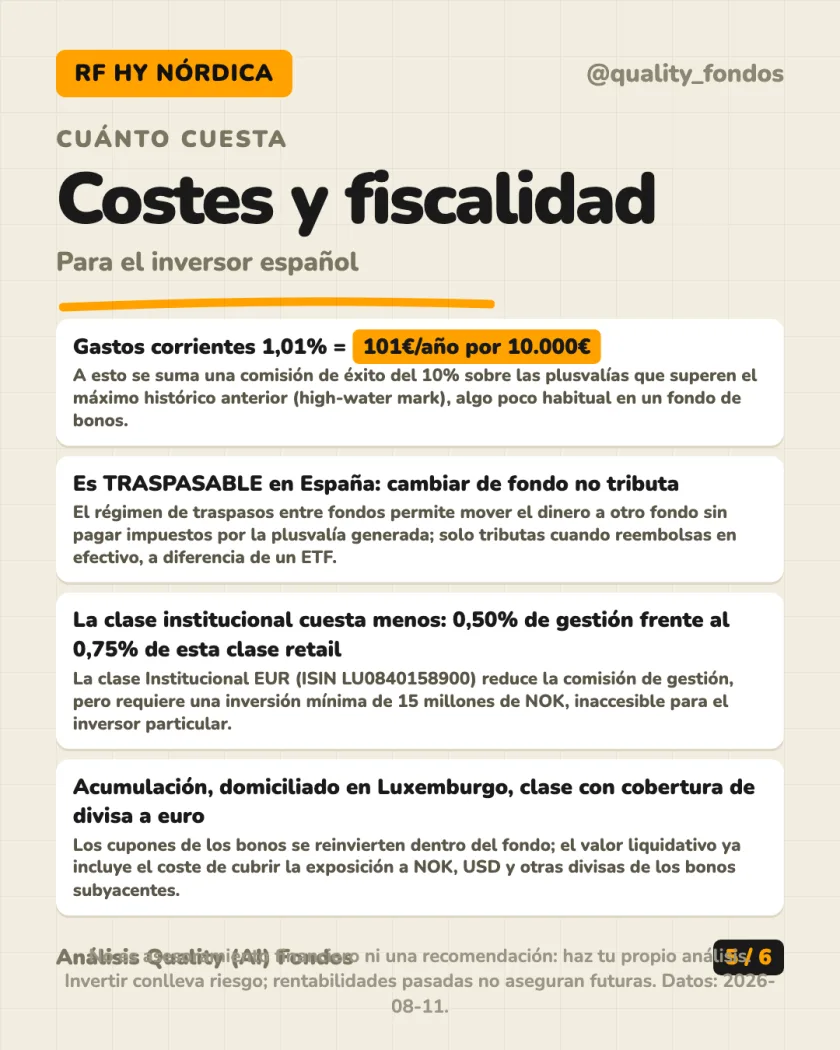
- Gastos corrientes del 1,01% al año, más una comisión de éxito del 10% si supera máximos históricos.
- En la crisis del petróleo de 2014-2016 cayó un −31,4% y tardó más de 5 años en recuperarse.
- Aportando 200€ al mes los últimos 10 años habrías puesto 24.200€ y tendrías hoy 33.174€.
Qué lleva dentro
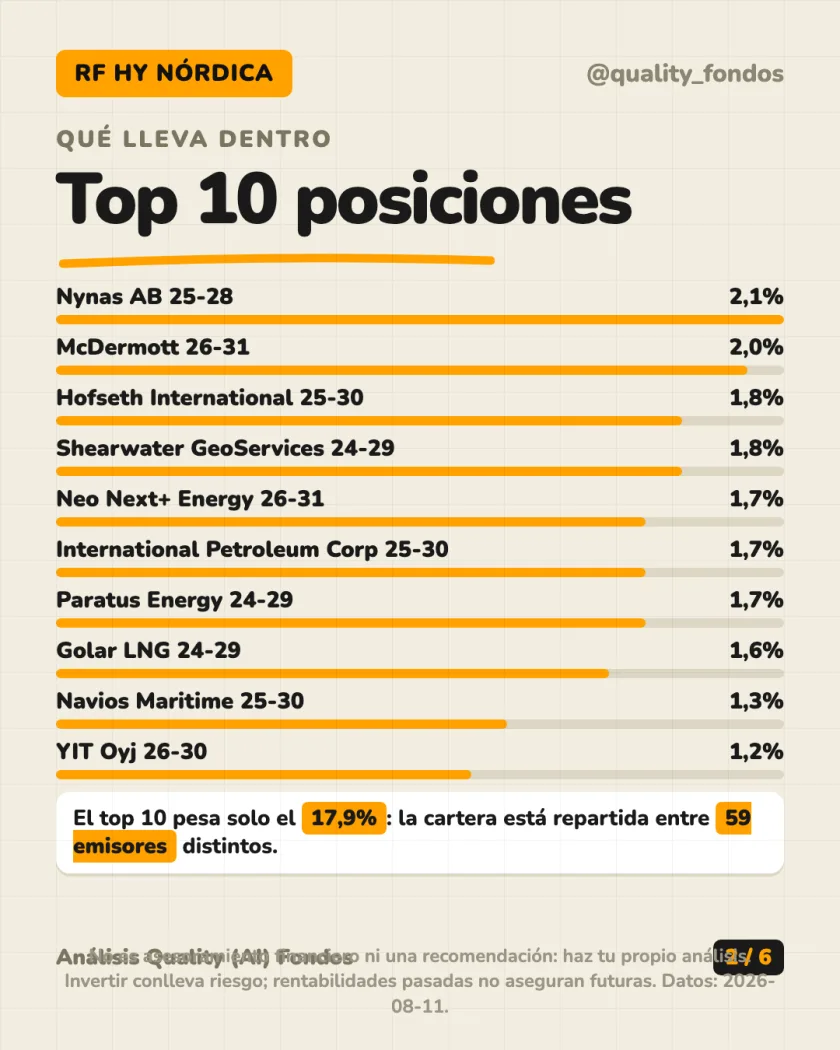
La cartera reparte el riesgo entre 59 emisores distintos de bonos corporativos. El top 10 pesa solo el 17,9% del total, lo que indica bastante diversificación para un fondo especializado.
Entre las mayores posiciones:
- Nynas AB (química industrial, Suecia): 2,1%
- McDermott (ingeniería energética): 2,0%
- Hofseth International (salmón y acuicultura): 1,8%
- Shearwater GeoServices (servicios sísmicos marinos): 1,8%
- Golar LNG (gas natural licuado): 1,6%
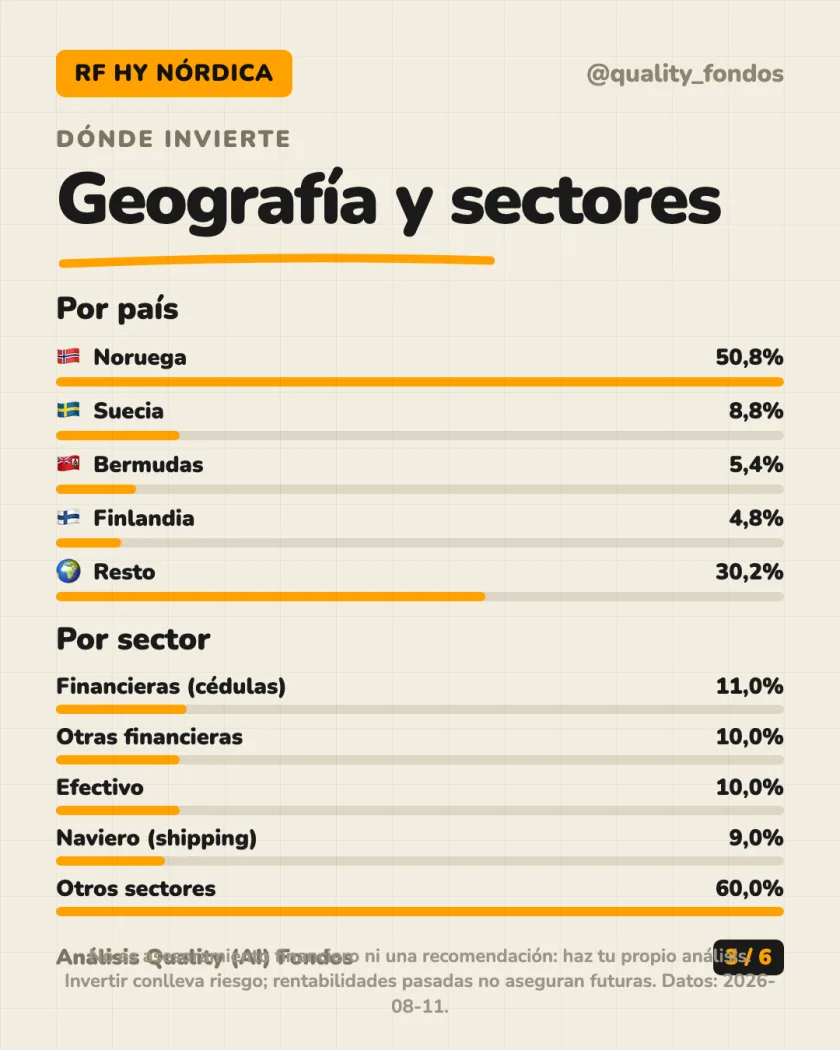
Muchos emisores están ligados a energía, transporte marítimo (shipping) y servicios a la industria del petróleo y el gas, sectores cíclicos típicos del mercado nórdico de deuda corporativa.
La idea: no es un fondo "de bonos" al uso. Presta dinero a decenas de empresas medianas nórdicas, muchas ligadas a energía y naviera, a cambio de un cupón alto.
Cuánto ha dado
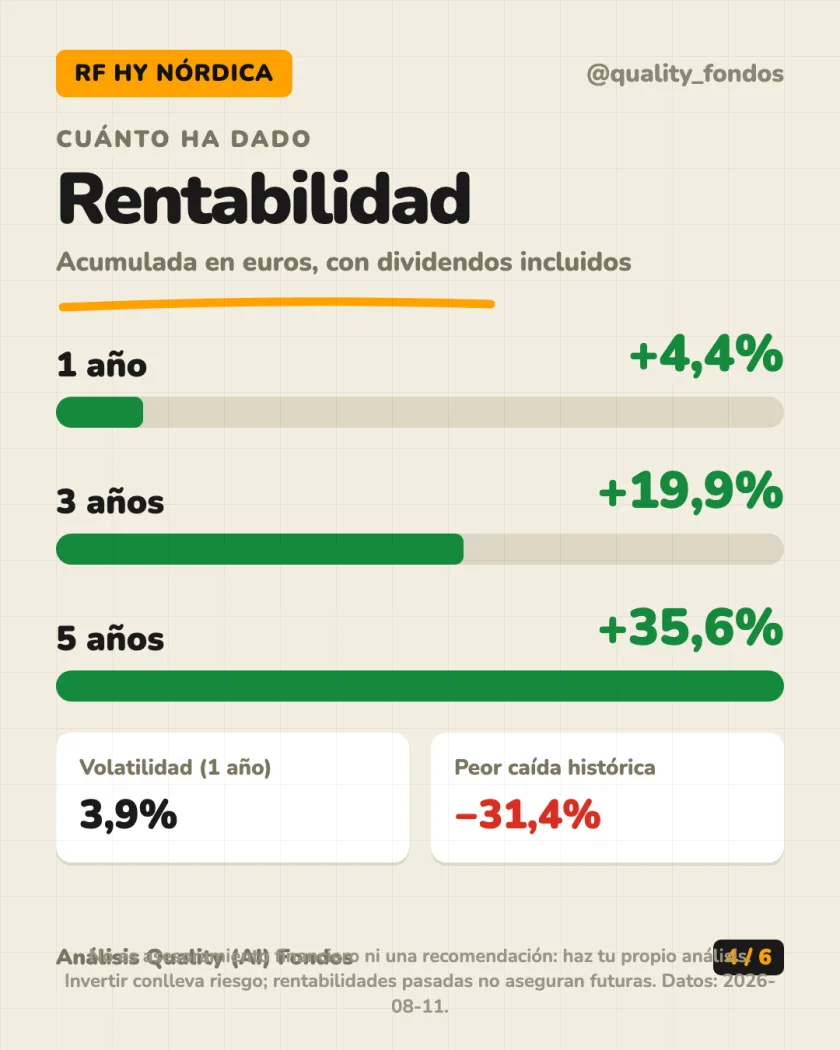
En euros y con los cupones reinvertidos, la clase RC EUR ha rentado un +4,4% en el último año, un +19,9% acumulado a 3 años y un +35,6% acumulado a 5 años.
La volatilidad anualizada es del 3,9%, baja para un fondo de renta fija high yield gracias a la duración corta de la cartera. Pero eso no significa que esté exento de sobresaltos: la peor caída de su historia (desde 2013) fue del −31,4%.
Esa caída fue la crisis del petróleo de 2014-2016: el fondo empezó a caer en septiembre de 2014, tocó fondo en marzo de 2016 y no recuperó el valor perdido hasta febrero de 2020, justo antes de la pandemia. Estuvo más de 5 años bajo el agua. La caída del COVID en 2020 fue más rápida de superar: cayó un −18,8% y se recuperó en 11 meses.
Aquí está la cifra que más pesa: quien hubiera entrado en el peor momento posible (agosto de 2014) y aguantado 5 años seguidos, habría acabado con un −1,7%, en negativo pese a mantenerlo tanto tiempo. Quien entró en el mejor momento (marzo de 2020) y aguantó 5 años, salió con un +70,3%. La diferencia entre entrar bien o mal en este fondo es enorme.
Aportando 200€ al mes durante los últimos 10 años habrías puesto 24.200€ en total y tendrías hoy 33.174€.
La idea: rentabilidad atractiva a largo plazo, pero con caídas fuertes y prolongadas en las crisis de crédito. No es un fondo tranquilo pese a su baja volatilidad reciente.
Costes y fiscalidad española
Los gastos corrientes (el coste anual total, más allá de la comisión de gestión) son del 1,01%, es decir, 101€ al año por cada 10.000€ invertidos. Se le suma una comisión de éxito del 10% sobre las ganancias que superen el máximo histórico anterior (high-water mark), algo poco común en un fondo de bonos.
Existe una clase institucional (IC EUR, ISIN LU0840158900) con una comisión de gestión del 0,50% frente al 0,75% de esta clase retail, pero exige una inversión mínima de 15 millones de coronas noruegas, fuera del alcance de un particular.
Como todo fondo de inversión comercializado en España, es traspasable: puedes cambiarte a otro fondo sin pagar impuestos por la ganancia acumulada. Solo tributas cuando reembolsas en efectivo. Es la gran diferencia frente a un ETF, donde cada venta genera una plusvalía fiscal inmediata.
La clase analizada es de acumulación: los cupones de los bonos se reinvierten dentro del fondo en lugar de repartirse como dividendo.
La idea: fondo caro para ser de bonos, pero con la ventaja fiscal del traspaso, que compensa parte de ese coste si vas a mover el dinero entre fondos con el tiempo.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.