Análisis: Robeco Capital Growth Funds - Robeco Smart Energy Clase D EUR (Acum.)
LU2145461757
Datos revisados: 2026-08-26 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- LU2145461757
- Coste anual
- 1,72%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-26
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# Robeco Smart Energy D EUR (LU2145461757)
En 30 segundos
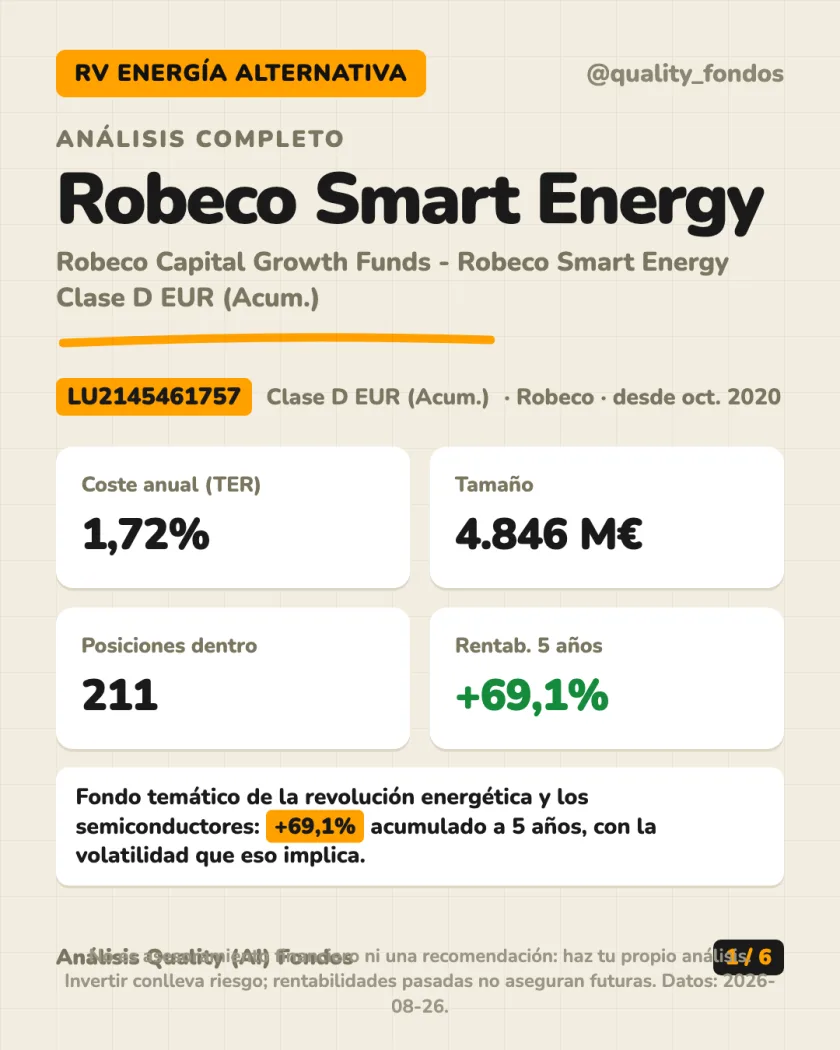
- Fondo activo sobre la transición energética: renovables, redes eléctricas y semiconductores. Gastos corrientes: 1,72% al año.
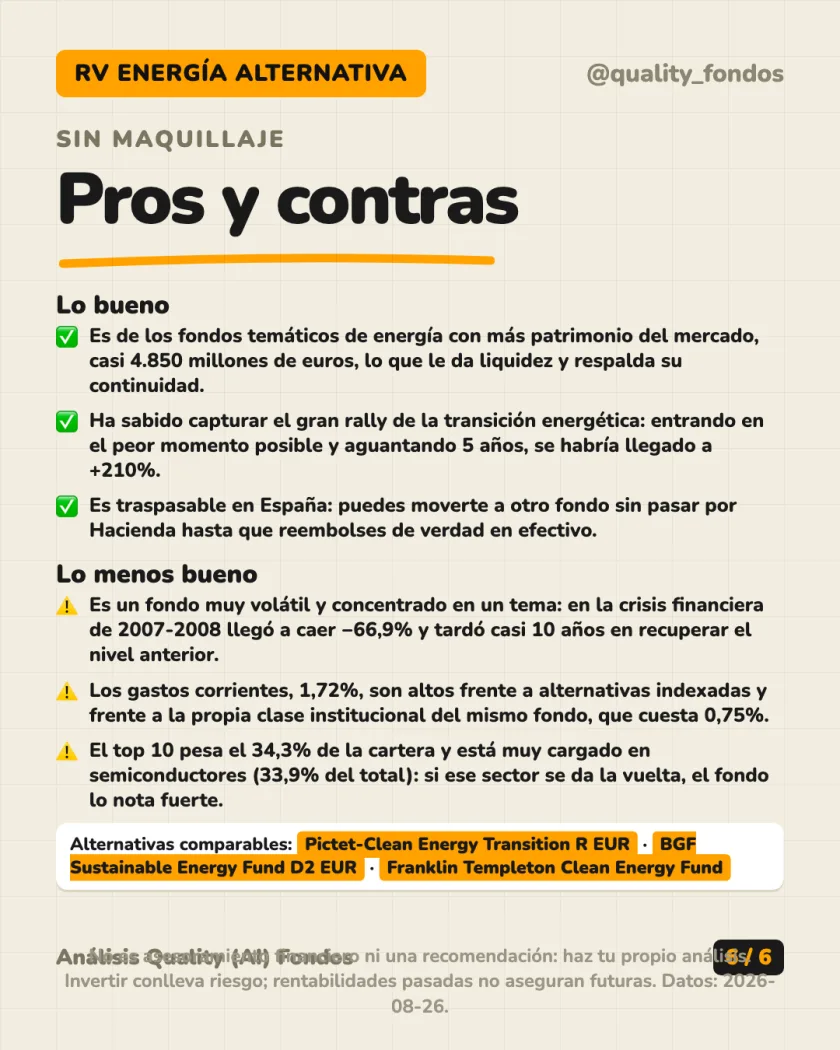
- 4.846 millones de euros en patrimonio: de los fondos temáticos de energía más grandes del mercado.
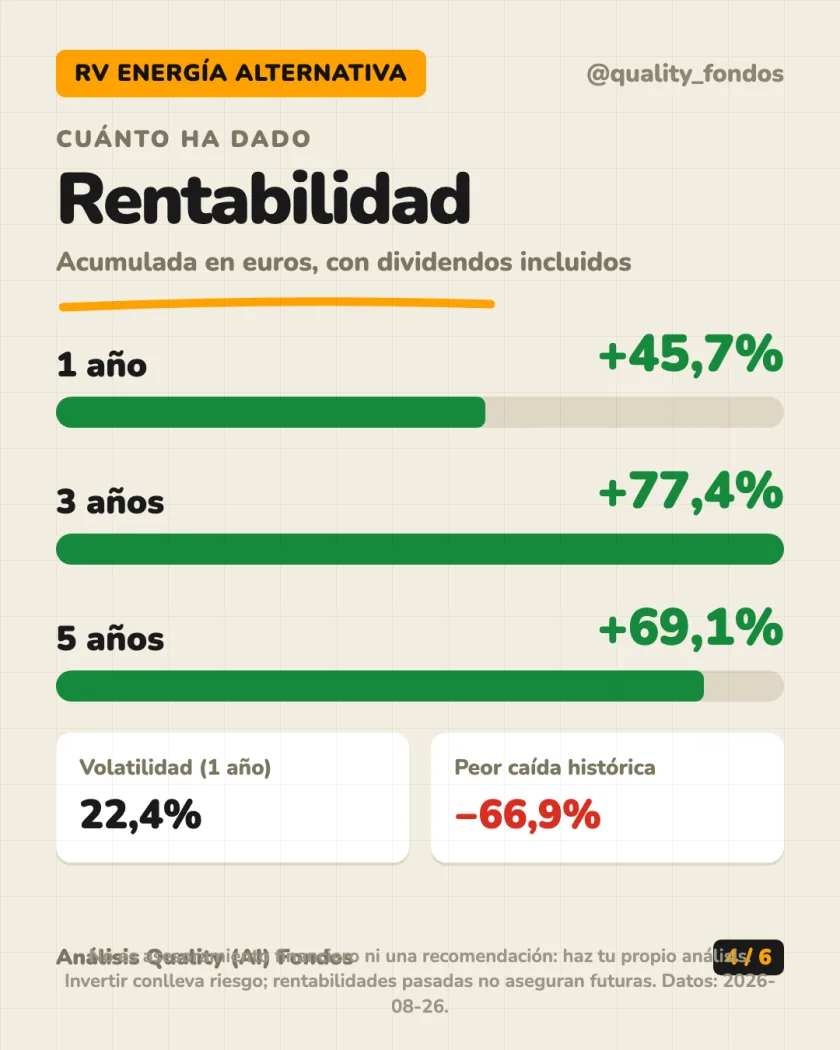
- Rentabilidad acumulada en euros: +45,7% a 1 año, +77,4% a 3 años, +69,1% a 5 años.
- Muy volátil: llegó a caer −66,9% en la crisis de 2007-2008 y tardó casi 10 años en recuperarse.
- Aportando 200 €/mes los últimos 10 años habrías puesto 24.200 € y tendrías hoy 60.271 €.
Qué lleva dentro
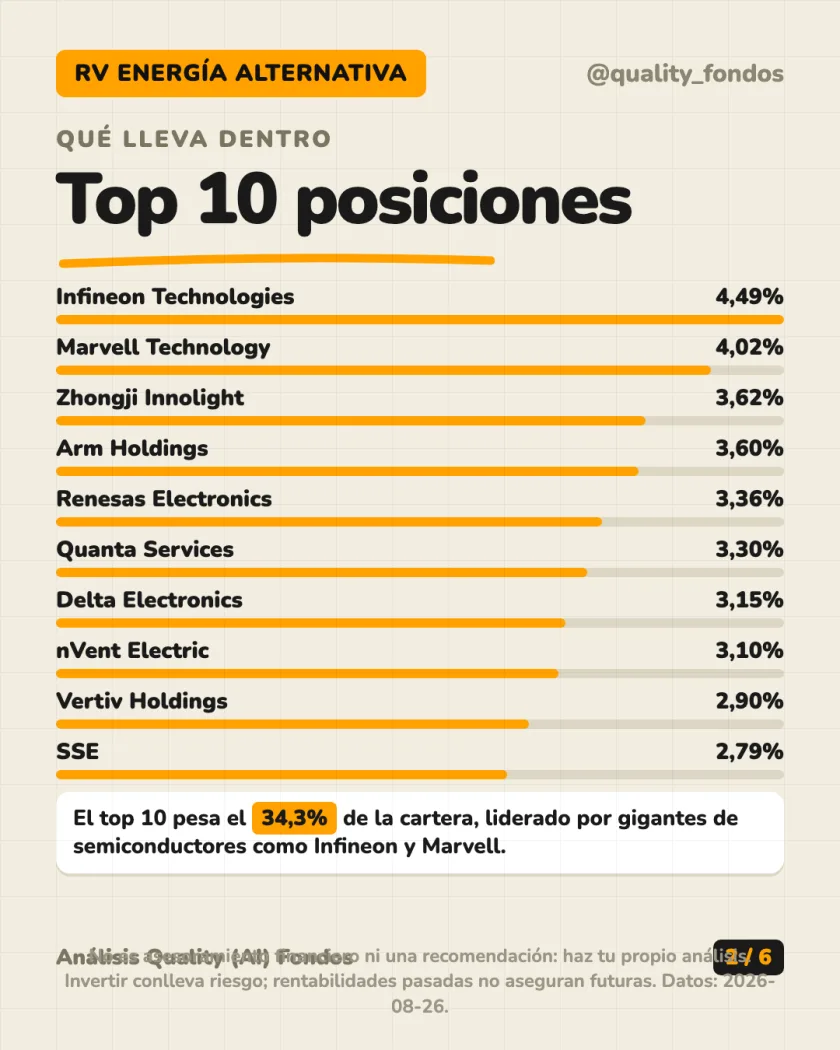
La cartera tiene 211 posiciones. El top 10 pesa el 34,3% del total: diversificada en número, pero apoyada en unos pocos nombres grandes.
Las mayores posiciones:
- Infineon Technologies, 4,49%
- Marvell Technology, 4,02%
- Zhongji Innolight, 3,62%
- Arm Holdings, 3,60%
- Renesas Electronics, 3,36%
- Quanta Services, 3,30%
- Delta Electronics, 3,15%
- nVent Electric, 3,10%
- Vertiv Holdings, 2,90%
- SSE, 2,79%
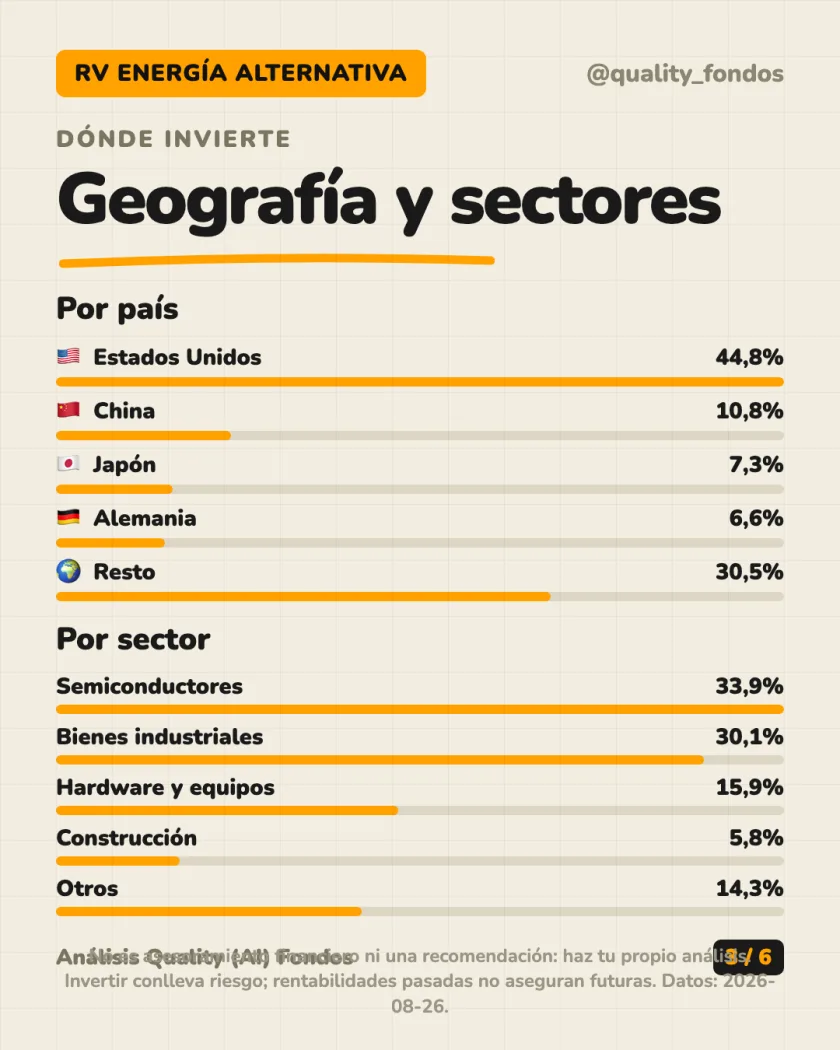
Son sobre todo fabricantes de semiconductores y componentes de potencia, más alguna eléctrica e ingeniería de infraestructuras.
La idea: muy centrada en un puñado de fabricantes de chips y componentes eléctricos.
Cuánto ha dado
En euros y de forma acumulada: +45,7% a 1 año, +77,4% a 3 años y +69,1% a 5 años. Cifras fuertes, típicas de un fondo temático en buen ciclo.
Pero hay que mirar también los sustos. La volatilidad anualizada es del 22,4%, alta para un fondo de bolsa global normal. Y la máxima caída desde 2003 es de −66,9%, entre noviembre de 2007 y noviembre de 2008 con la crisis financiera, recuperada recién en octubre de 2017. Casi 10 años bajo el agua.
Episodios más recientes: con el COVID cayó −33,5% y tardó 5 meses en recuperarse; entre enero y abril de 2025 cayó −28,8%, recuperado 3 meses después.
Entrando en el peor momento posible y aguantando 5 años seguidos, el resultado habría sido −36,1%: quien compró en diciembre de 2007 y aguantó hasta diciembre de 2012 seguía perdiendo dinero. En el otro extremo, entrando en febrero de 2016 y aguantando a 2021, el resultado fue +210%.
Aportando 200 € al mes los últimos 10 años habrías puesto 24.200 € y tendrías hoy 60.271 €.
La idea: rentabilidad alta a largo plazo, pero con caídas muy profundas y años enteros sin recuperar lo perdido.
Costes y fiscalidad española
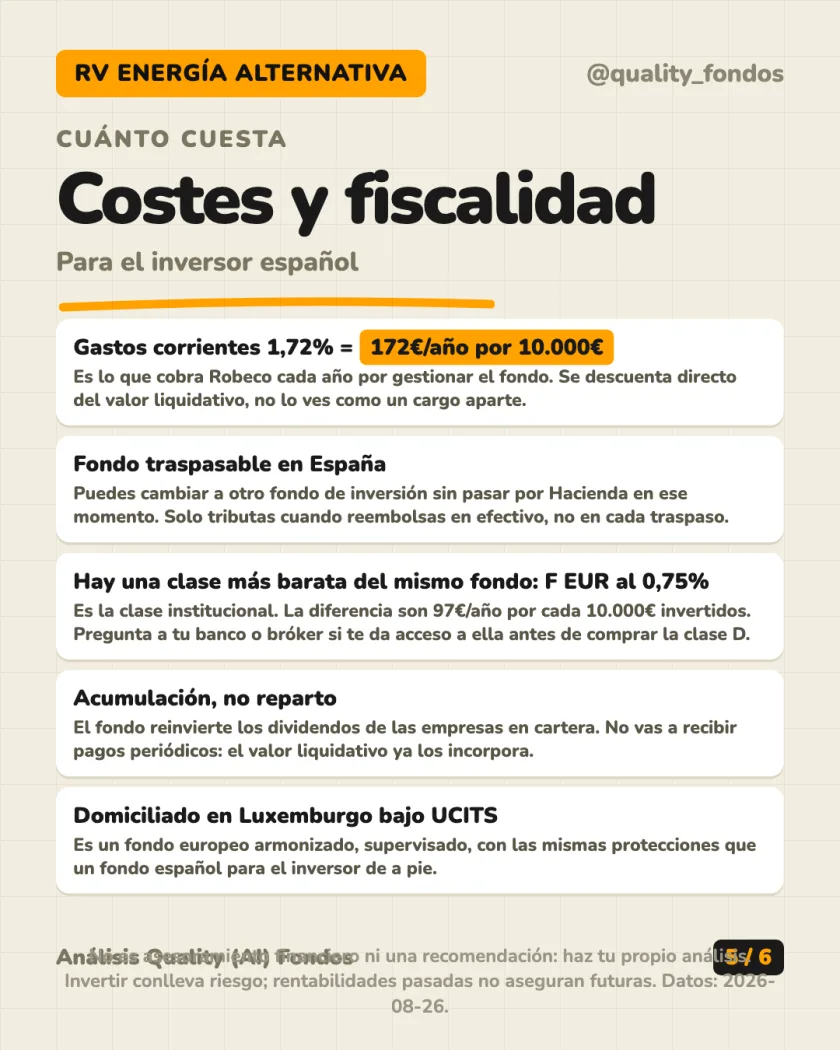
Los gastos corrientes (lo que cobra Robeco cada año por gestionar el fondo, ya descontado del valor liquidativo) son del 1,72%: 172€ al año por cada 10.000€ invertidos.
Existe una clase institucional del mismo fondo, la F EUR, con gastos corrientes de solo 0,75%: 97€ al año menos por cada 10.000€. Merece la pena preguntar a tu banco o bróker si tienes acceso a ella.
El fondo es de acumulación: reinvierte los dividendos de las empresas en cartera en vez de repartirlos.
Para el inversor español, la ventaja fiscal clave es que el fondo es traspasable: puedes cambiar a otro fondo sin tributar en ese momento por las plusvalías. Solo pagas impuestos al reembolsar en efectivo, algo que no ocurre con un ETF o una acción.
La idea: coste por encima de la media, pero con una clase más barata disponible, y con la ventaja fiscal del traspaso sin peaje.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.