Análisis: Robeco BP Global Premium Equities D EUR (Acum.)
LU0203975437
Datos revisados: 2026-08-13 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- LU0203975437
- Coste anual
- 1,46%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-13
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
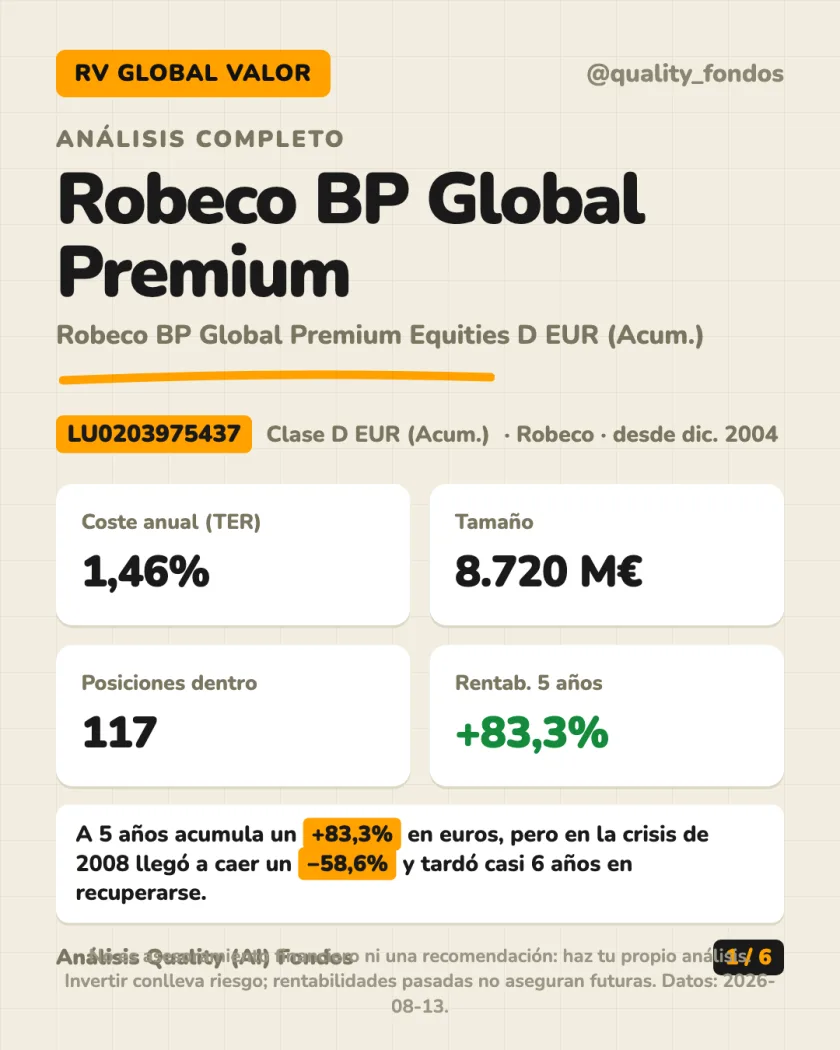
- Robeco BP Global Premium Equities D EUR (LU0203975437) es un fondo de bolsa global gestionado activamente, con filosofía "value" (comprar empresas baratas).
- A 5 años acumula un +83,3% en euros. A 1 año, +24,1%.
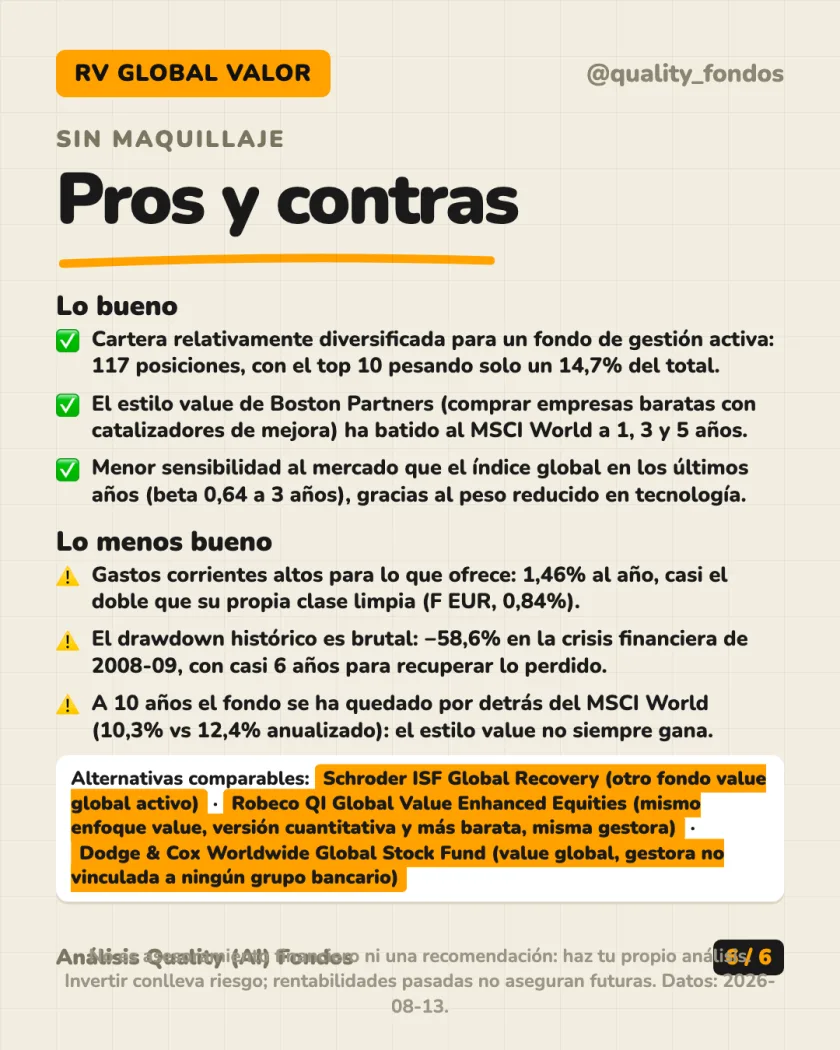
- Riesgo real: en la crisis de 2008 cayó un −58,6% y tardó casi 6 años en recuperarse.
- Aportando 200 €/mes los últimos 10 años habrías puesto 24.200 € y tendrías hoy 47.042 €.
- Gastos corrientes del 1,46% al año: altos, y casi el doble que su propia clase limpia (F EUR, 0,84%).
Ficha del fondo
Robeco BP Global Premium Equities es un fondo de renta variable global de la gestora holandesa Robeco, gestionado por el equipo de Boston Partners. No sigue un índice: elige acciones a mano, buscando empresas infravaloradas con buenos fundamentales y algo que haga mejorar el negocio (lo llaman "momentum"). Esto se conoce como estilo "value", lo contrario a comprar solo las empresas de moda.
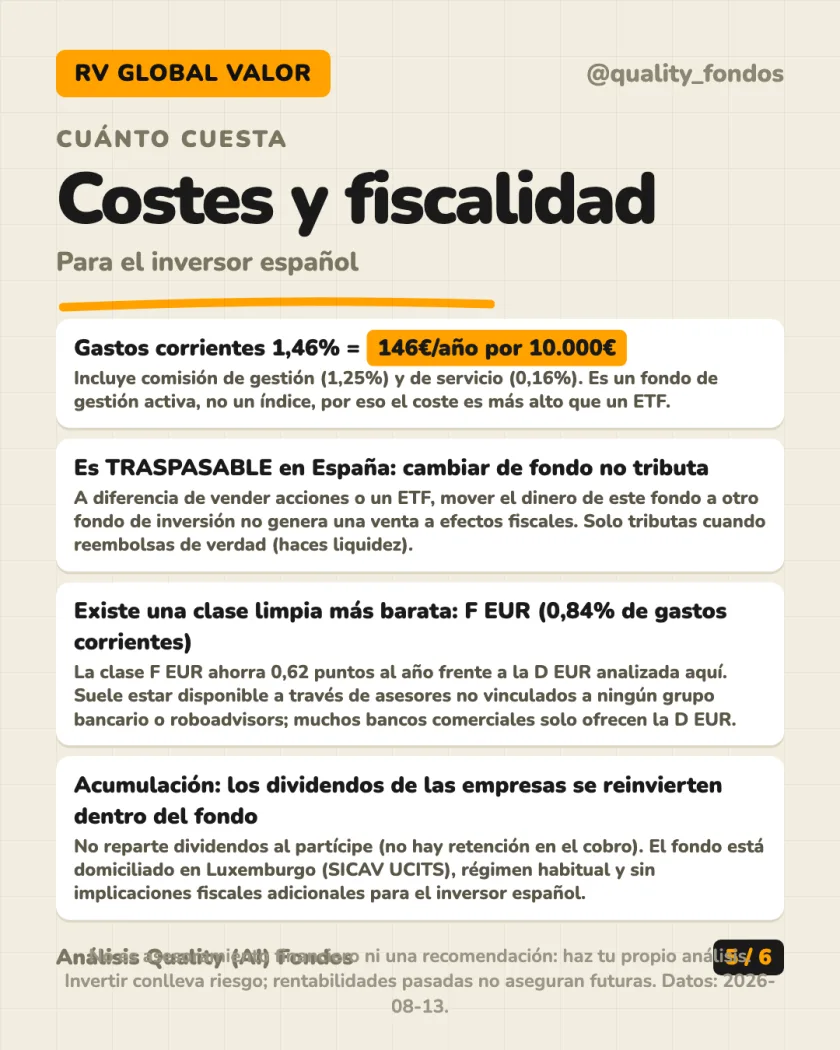
Nace en diciembre de 2004. Domiciliado en Luxemburgo, con 8.720 millones de euros bajo gestión: un fondo grande y consolidado, no un experimento. La clase analizada es la D EUR, de acumulación (no reparte dividendos, los reinvierte dentro del fondo). Gastos corrientes: 1,46% al año, es decir, 146 € por cada 10.000 € invertidos. Es un coste alto porque es gestión activa, no un simple índice.
La idea: fondo grande, activo y "value", con un coste por encima de la media.
Qué lleva dentro
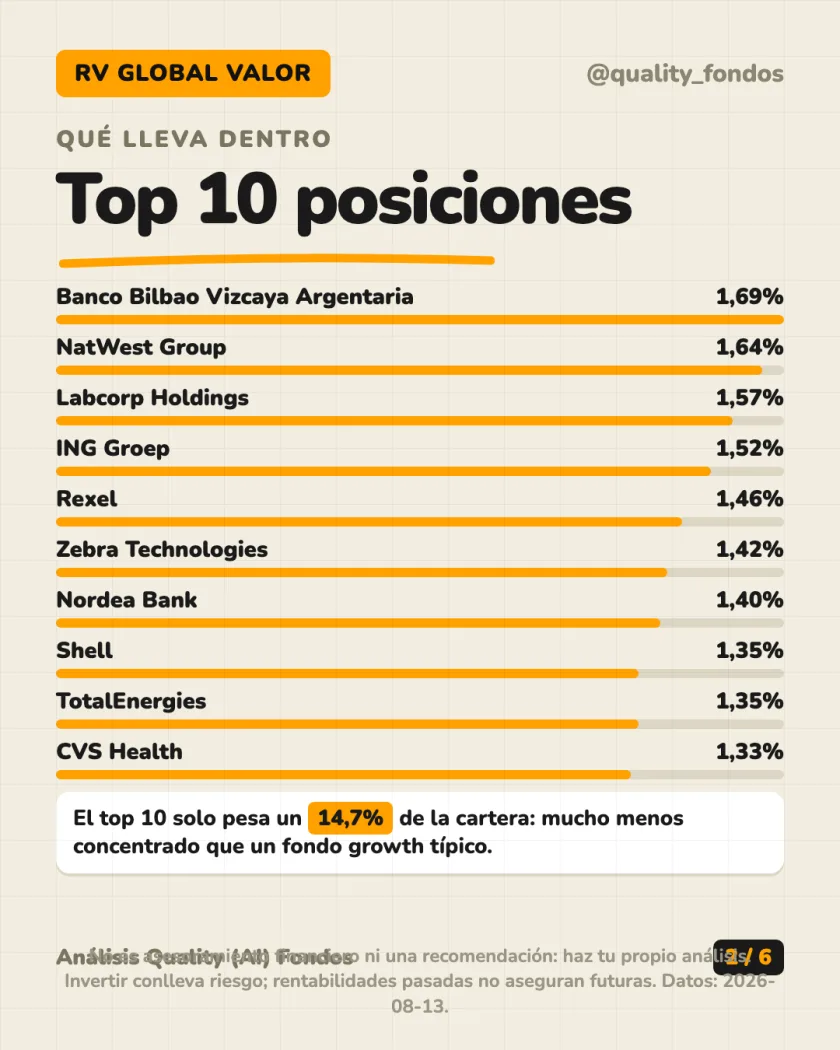
La cartera tiene 117 posiciones. El top 10 pesa solo un 14,7% del total: bastante repartido para ser un fondo de gestión activa. Las mayores posiciones a julio de 2026:
- BBVA, NatWest, ING y Nordea: bancos europeos, todos con pesos entre el 1,4% y el 1,7%.
- Labcorp y CVS Health: sanidad estadounidense.
- Rexel y Zebra Technologies: industria y tecnología.
- Shell y TotalEnergies: energía.
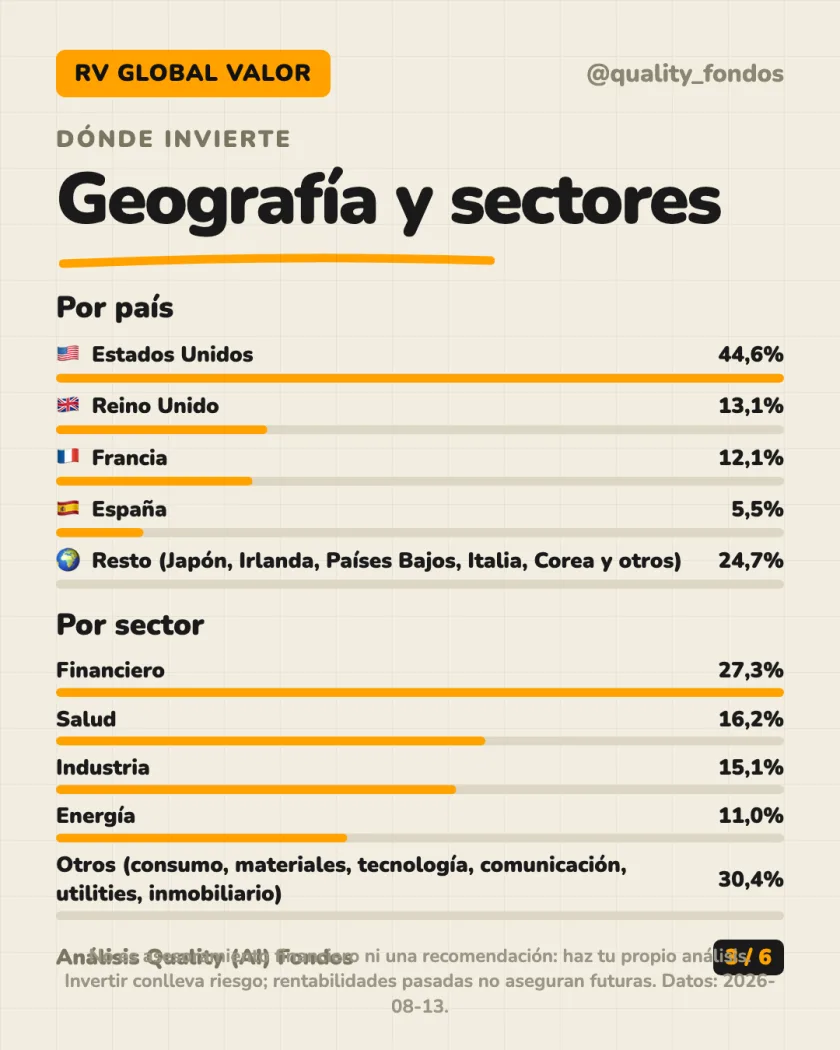
Por sectores manda Financiero (27,3%), después Salud (16,2%), Industria (15,1%) y Energía (11,0%). Tecnología pesa poco, solo un 4,9%: justo lo contrario que un índice global estándar, donde la tecnología suele superar el 25%.
La idea: cartera diversificada y con poco peso en tecnología, apostando por bancos, salud, industria y energía en vez de las grandes tecnológicas.
Cuánto ha dado
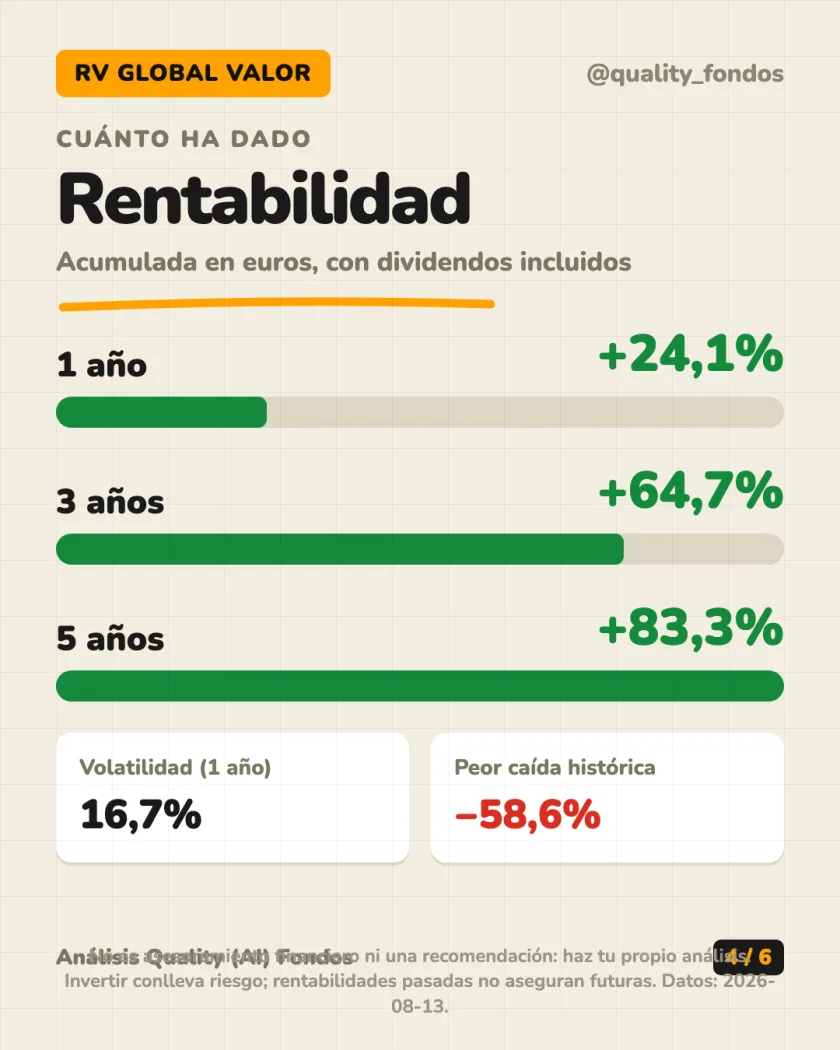
Rentabilidad acumulada en euros, con dividendos incluidos:
- 1 año: +24,1%
- 3 años: +64,7%
- 5 años: +83,3%
La volatilidad anualizada histórica es del 16,7%: un fondo de bolsa, con sus subidas y bajadas normales. Pero el dato honesto es el drawdown: la mayor caída desde su lanzamiento fue del −58,6%, entre junio de 2007 y marzo de 2009 (la crisis financiera global). Tardó hasta mayo de 2013 en recuperar lo perdido: 71 meses, casi 6 años sin ver máximos. También cayó un −38,4% en el COVID de 2020, aunque esa vez tardó solo 12 meses en recuperarse.
Si hubieras entrado en el peor momento posible y aguantado 5 años seguidos (noviembre de 2006), habrías acabado con un −24,2%. Si en cambio hubieras entrado en el mejor momento (marzo de 2009, tras el hundimiento), 5 años después tendrías un +172,3%. La rentabilidad depende mucho de cuándo entras.
Con una aportación de 200 € al mes durante los últimos 10 años habrías puesto 24.200 € en total y tendrías hoy 47.042 €.
La idea: ha dado buenos números, pero con caídas fuertes por el camino. La rentabilidad no es un camino recto.
Cuánto cuesta y fiscalidad en España
Los gastos corrientes (comisión total anual que se descuenta del valor del fondo, incluye gestión y otros costes) son del 1,46%, o 146 € al año por cada 10.000 € invertidos. Existe una clase más barata del mismo fondo, la F EUR, con solo un 0,84% de gastos corrientes: 62 € menos al año por cada 10.000 €. Suele estar disponible a través de asesores no vinculados a ningún grupo bancario o roboadvisors; muchos bancos comerciales solo ofrecen la clase D EUR, más cara.
Lo importante para un inversor español: este fondo es traspasable. A diferencia de vender acciones o un ETF, cambiar de este fondo a otro fondo de inversión no genera una venta a efectos fiscales, no pagas Hacienda por el camino. Solo tributas cuando reembolsas de verdad (sacas el dinero). Es la gran ventaja fiscal de los fondos frente a los ETFs en España.
La idea: coste alto pero con alternativa más barata (clase limpia), y la ventaja fiscal de poder cambiar de fondo sin peaje de Hacienda.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.