Análisis: Rothschild & Co Asset Management R-co Valor Clase C EUR (Acum.)
FR0011253624
Datos revisados: 2026-08-08 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- FR0011253624
- Coste anual
- 1,57%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-08
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# R-co Valor (Clase C EUR) — Rothschild & Co Asset Management
En 30 segundos
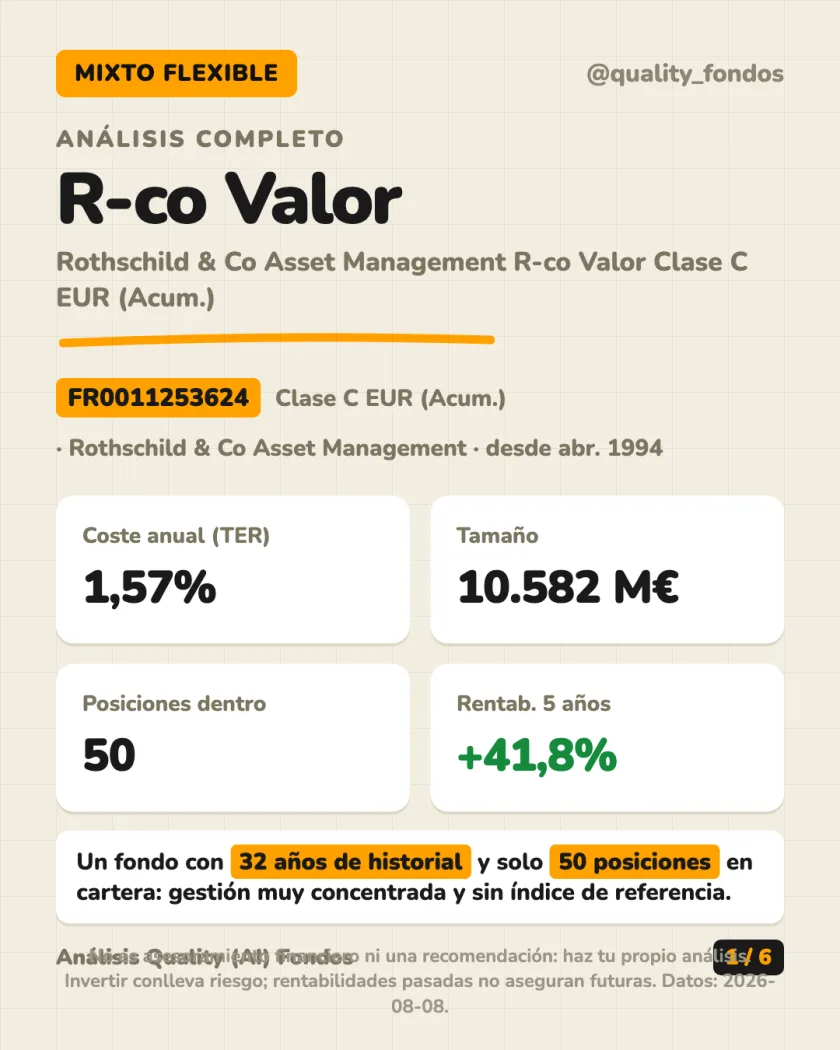
- Fondo mixto flexible con 32 años de historia (nace en abril de 1994) y solo 50 posiciones en cartera.
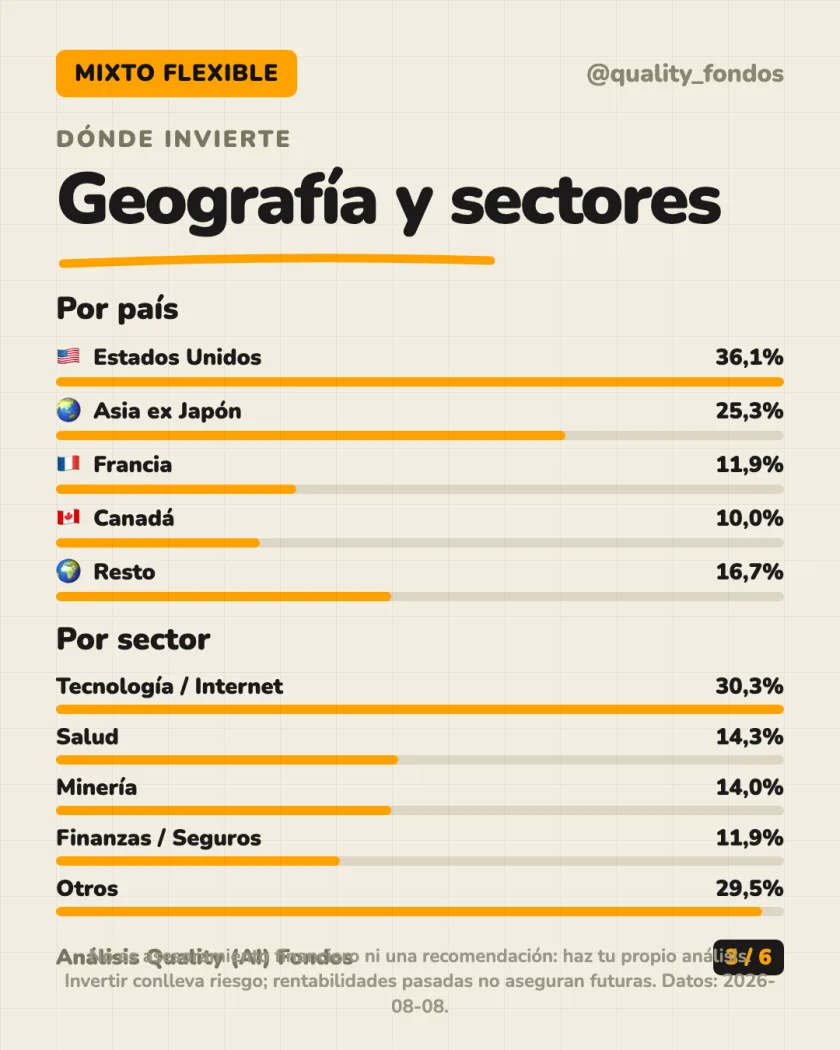
- Gestión muy activa y concentrada: sin índice de referencia, mezcla acciones globales con una parte de liquidez y otros activos.
- A 5 años acumula +41,8%, pero entrando en el peor momento posible (marzo de 2004) y aguantando 5 años, el resultado habría sido −10,4%.
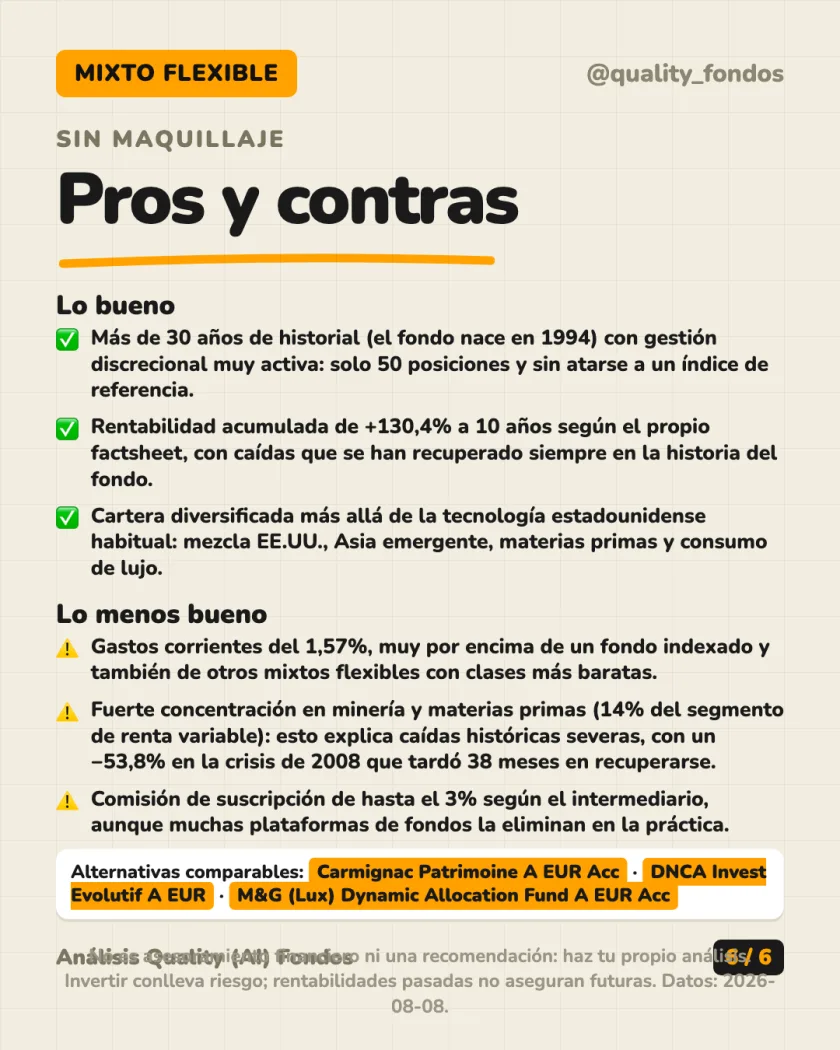
- Ha sufrido caídas fuertes: −53,8% en la crisis de 2008, con 38 meses para recuperar lo perdido.
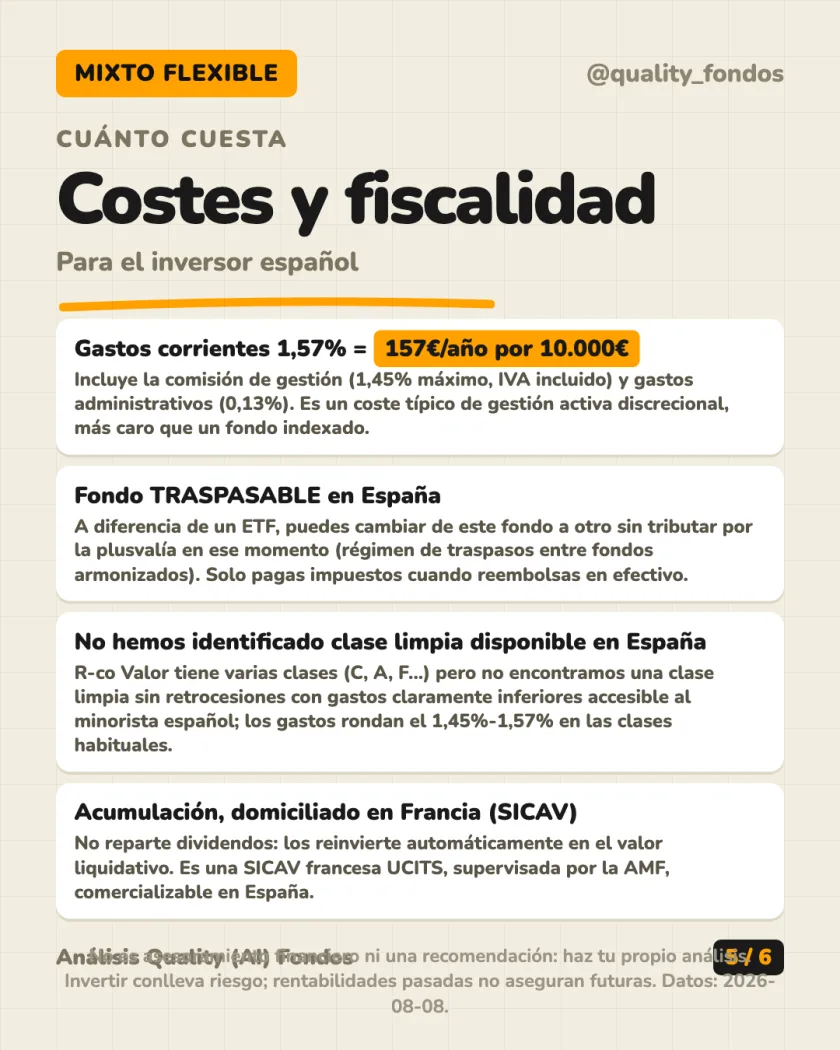
- Gastos corrientes del 1,57% al año. Es un fondo, así que en España es traspasable sin pagar impuestos al cambiar de fondo.
Qué lleva dentro
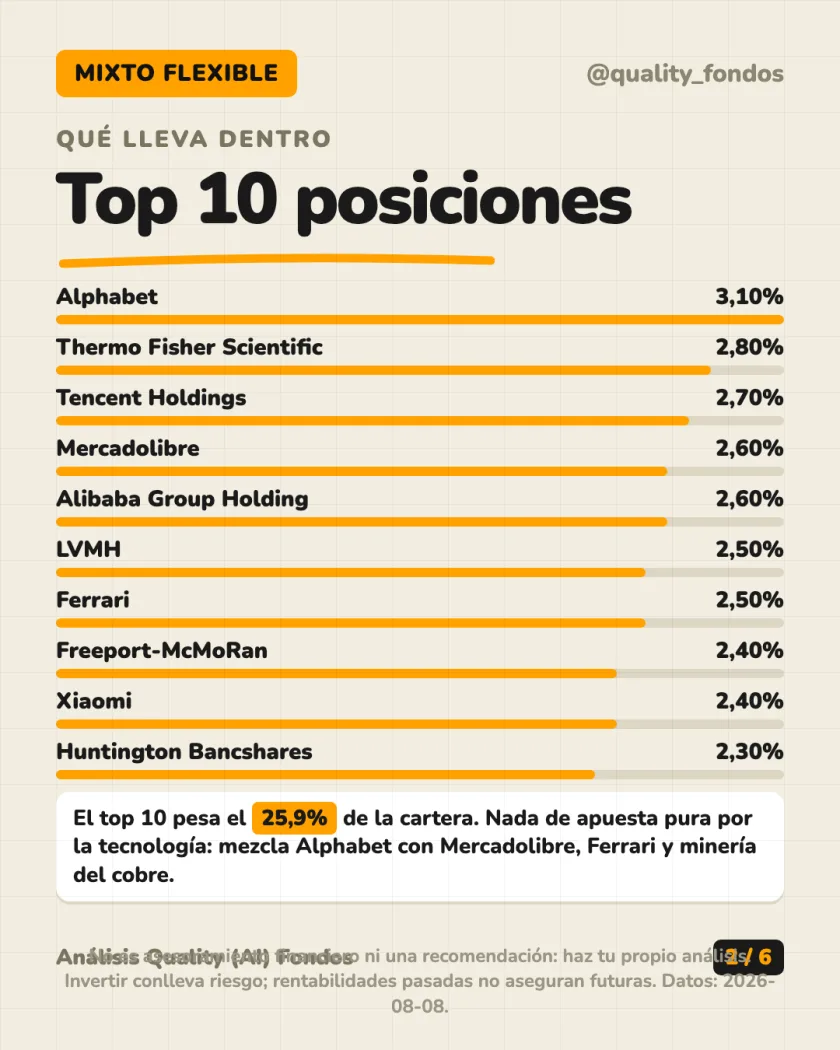
Con solo 50 posiciones, cada apuesta pesa. El top 10 concentra el 25,9% de la cartera:
- Alphabet (3,10%)
- Thermo Fisher Scientific (2,80%)
- Tencent Holdings (2,70%)
- Mercadolibre (2,60%)
- Alibaba Group Holding (2,60%)
- LVMH (2,50%)
- Ferrari (2,50%)
- Freeport-McMoRan (2,40%)
- Xiaomi (2,40%)
- Huntington Bancshares (2,30%)
No es una apuesta pura por la tecnología estadounidense. Mezcla un buscador (Alphabet), comercio electrónico latinoamericano (Mercadolibre) y chino (Alibaba), lujo (LVMH, Ferrari) y minería del cobre (Freeport-McMoRan).
La idea: cartera concentrada y con mucha personalidad, no un cajón de valores populares.
Cuánto ha dado
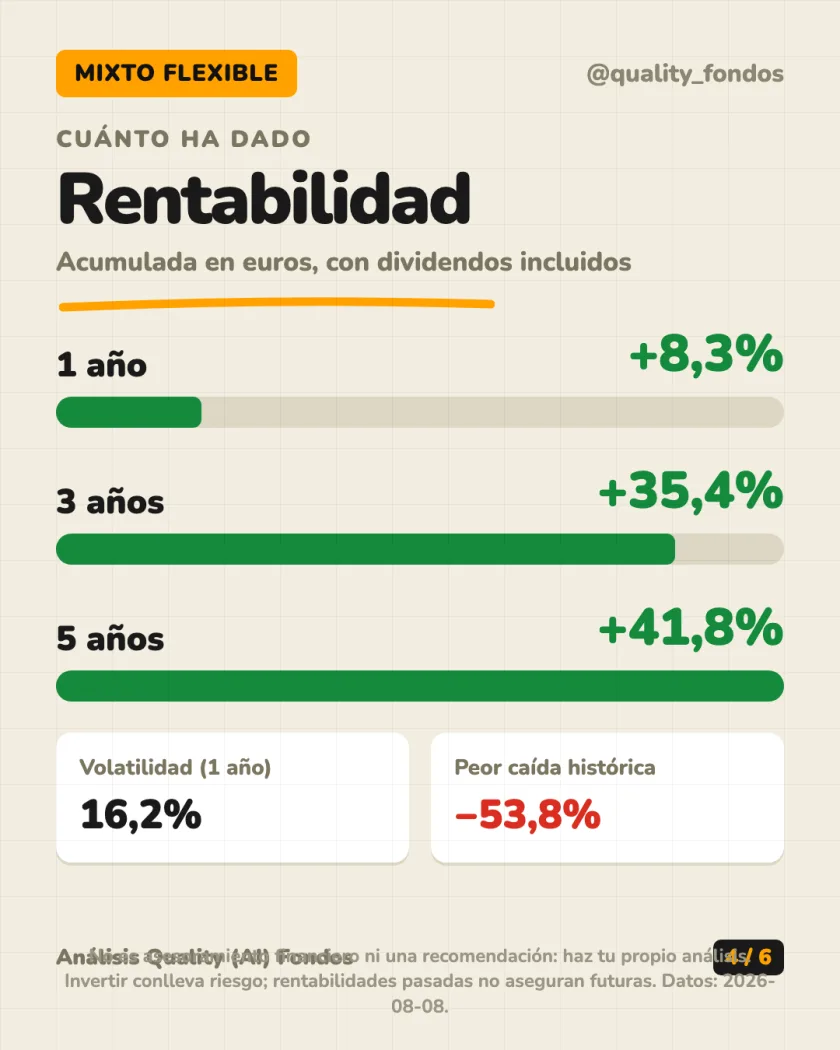
Rentabilidad acumulada en euros (con dividendos reinvertidos):
- 1 año: +8,3%
- 3 años: +35,4%
- 5 años: +41,8%
La volatilidad anualizada de todo su histórico es del 16,2%, y la peor caída desde 1994 fue del −53,8%: la crisis financiera de 2008, con 38 meses para recuperar lo perdido (empezó a caer en octubre de 2007, tocó fondo en marzo de 2009, se recuperó en enero de 2011). También sufrió un −30,3% en el COVID de 2020 (recuperado en 10 meses) y un −27,0% en 2015-2016 (18 meses).
Un dato importante para la honestidad del análisis: entrando en el peor momento posible y aguantando 5 años, el resultado habría sido negativo, un −10,4% (entrando en marzo de 2004, saliendo en marzo de 2009). En el mejor momento posible, entrando en diciembre de 1996 y aguantando 5 años, el resultado fue +183,9%.
Aportando 200€ al mes durante los últimos 10 años habrías puesto 24.200€ y hoy tendrías 37.683€.
La idea: rentabilidad histórica atractiva a largo plazo, pero con caídas fuertes por el camino y ventanas de 5 años que también pueden salir en negativo.
Costes y fiscalidad en España
Los gastos corrientes son del 1,57%, es decir, 157€ al año por cada 10.000€ invertidos. Incluyen la comisión de gestión (1,45% máximo) y gastos administrativos (0,13%). Es un coste propio de gestión activa discrecional, más caro que un fondo indexado.
No hemos encontrado una clase limpia (una clase del mismo fondo sin retrocesiones a distribuidores, normalmente más barata) accesible al inversor minorista en España para este fondo.
La gran ventaja fiscal de invertir vía fondo, y no vía ETF, es que en España es traspasable: puedes cambiar de este fondo a otro sin tributar por la ganancia en ese momento (régimen de traspasos entre fondos armonizados). Solo pagas impuestos cuando reembolsas en efectivo. La clase C EUR es de acumulación: no reparte dividendos, los reinvierte automáticamente en el valor liquidativo.
La idea: coste alto frente a un indexado, pero con la ventaja fiscal del traspaso sin peaje.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.