Análisis: Polar Capital Funds plc - Global Technology Fund, Clase EUR R Acc Hedged
IE00BZ4D7648
Datos revisados: 2026-08-27 · Método y fuentes detallados en el informe completo.
Análisis de Polar Capital Technology EUR cubierto: cartera, costes y riesgos.
Lo esencial antes de profundizar
- Identificador
- IE00BZ4D7648
- Coste anual
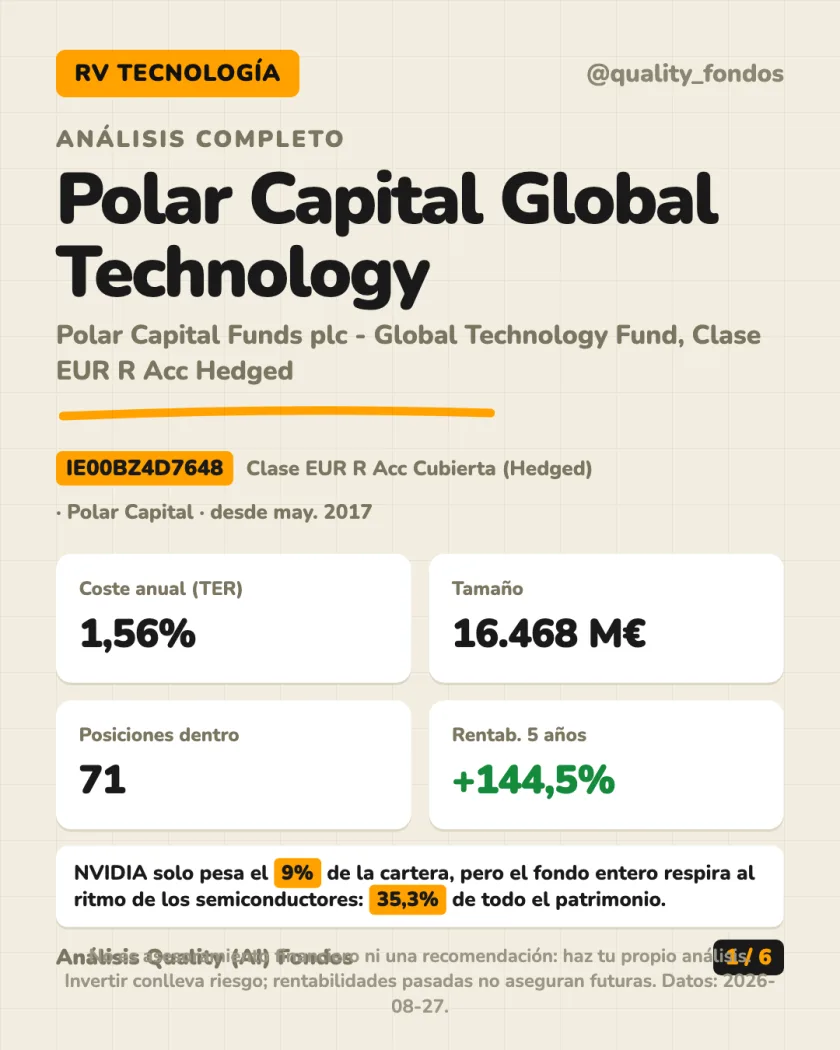
- 1,56%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-27
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
- Polar Capital Global Technology Fund, clase EUR R Acc Hedged (ISIN IE00BZ4D7648), fondo de gestión activa en tecnología global, domiciliado en Irlanda.
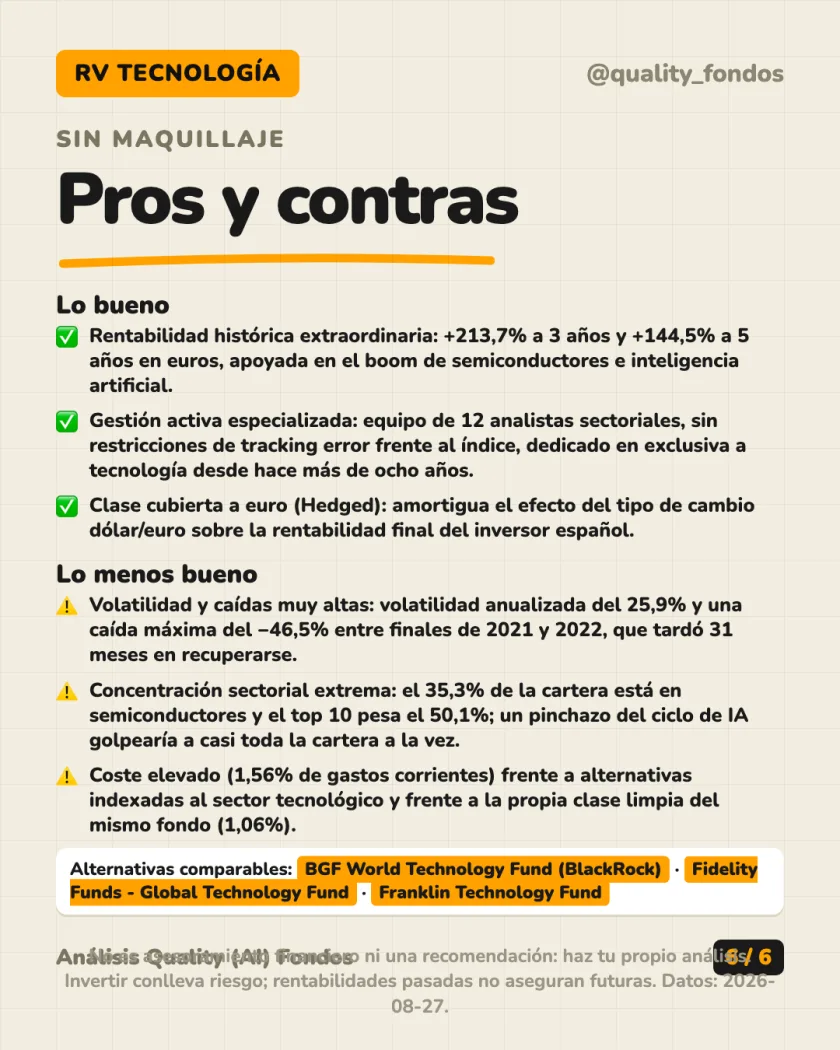
- Rentabilidad histórica muy alta: +213,7% a 3 años y +144,5% a 5 años en euros. Aportando 200€/mes en los últimos 9,3 años habrías puesto 22.400€ y tendrías hoy 75.611€.
- Riesgo también muy alto: volatilidad del 25,9% y una caída máxima del −46,5% (entre finales de 2021 y 2022), que tardó 31 meses en recuperarse.
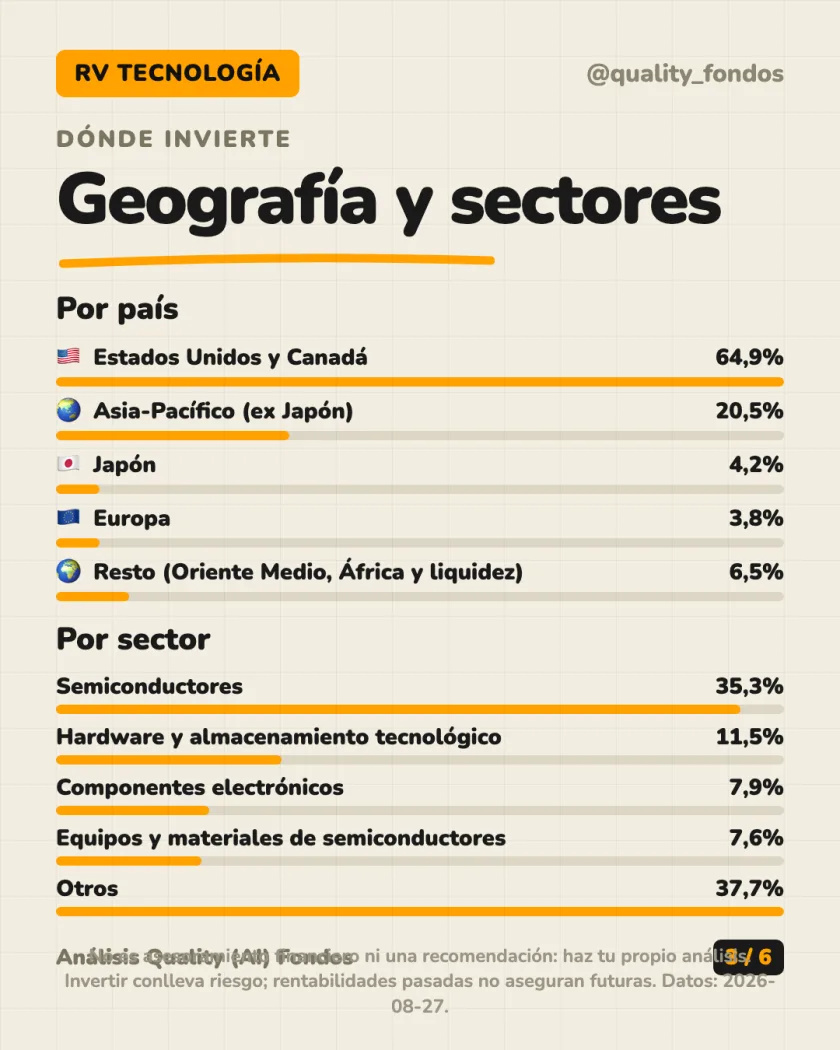
- Cartera concentrada: el top 10 pesa 50,1% y el 35,3% de todo el fondo está en semiconductores.
- Gastos corrientes del 1,56% al año, altos frente a alternativas indexadas al sector; existe una clase más barata del mismo fondo.
Ficha del fondo
Polar Capital es una gestora boutique británica especializada en estrategias sectoriales activas. Este fondo invierte en una cartera global de empresas tecnológicas, sin ceñirse a un índice de referencia.
La clase analizada aquí es la EUR R Acc Hedged, lanzada en mayo de 2017. "Hedged" significa que cubre el riesgo de tipo de cambio dólar/euro, algo relevante porque la mayoría de la cartera cotiza en dólares.
- Categoría: RV Tecnología.
- Gestora: Polar Capital.
- Domicilio: Irlanda (fondo UCITS, el marco regulatorio europeo estándar para fondos que se venden en varios países).
- Patrimonio total del fondo: 16.468 M€ (todas las clases).
- Número de posiciones: 71.
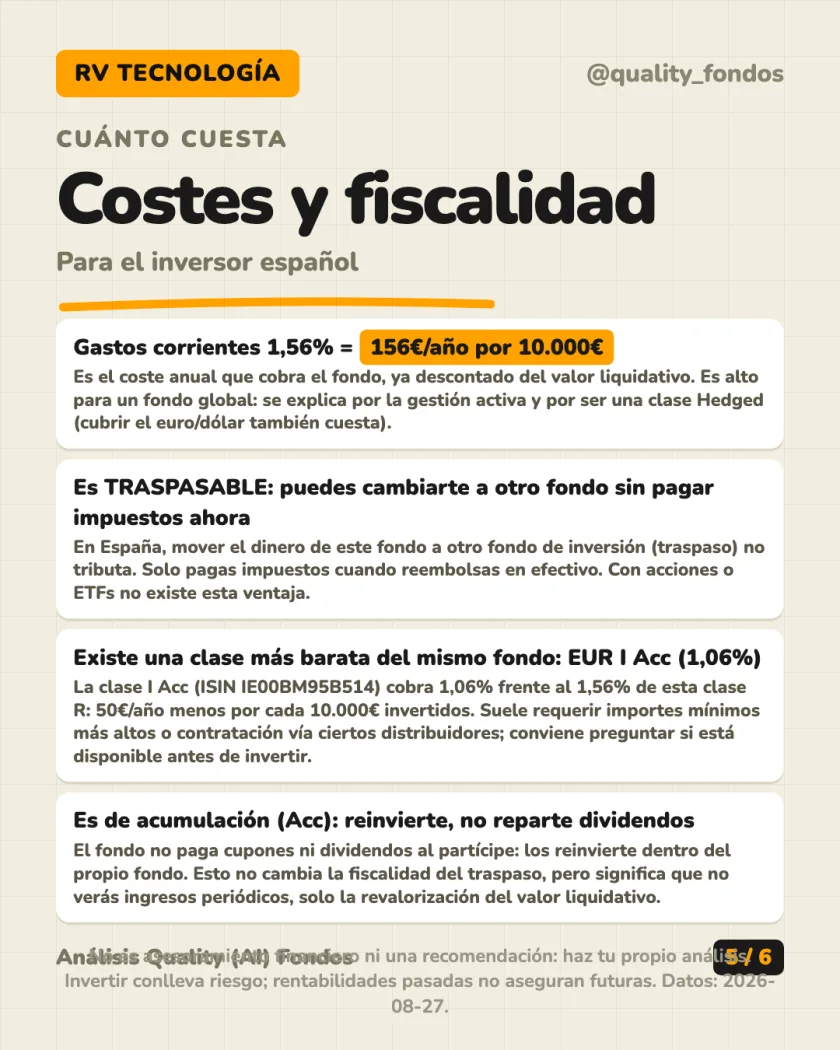
- Gastos corrientes (TER): 1,56% al año, primera vez que aparece este término: es el coste anual total que cobra el fondo, ya descontado del valor liquidativo, antes de que veas el resultado.
La idea: un fondo activo, caro y especializado, gestionado por un equipo dedicado en exclusiva a tecnología.
Qué lleva dentro
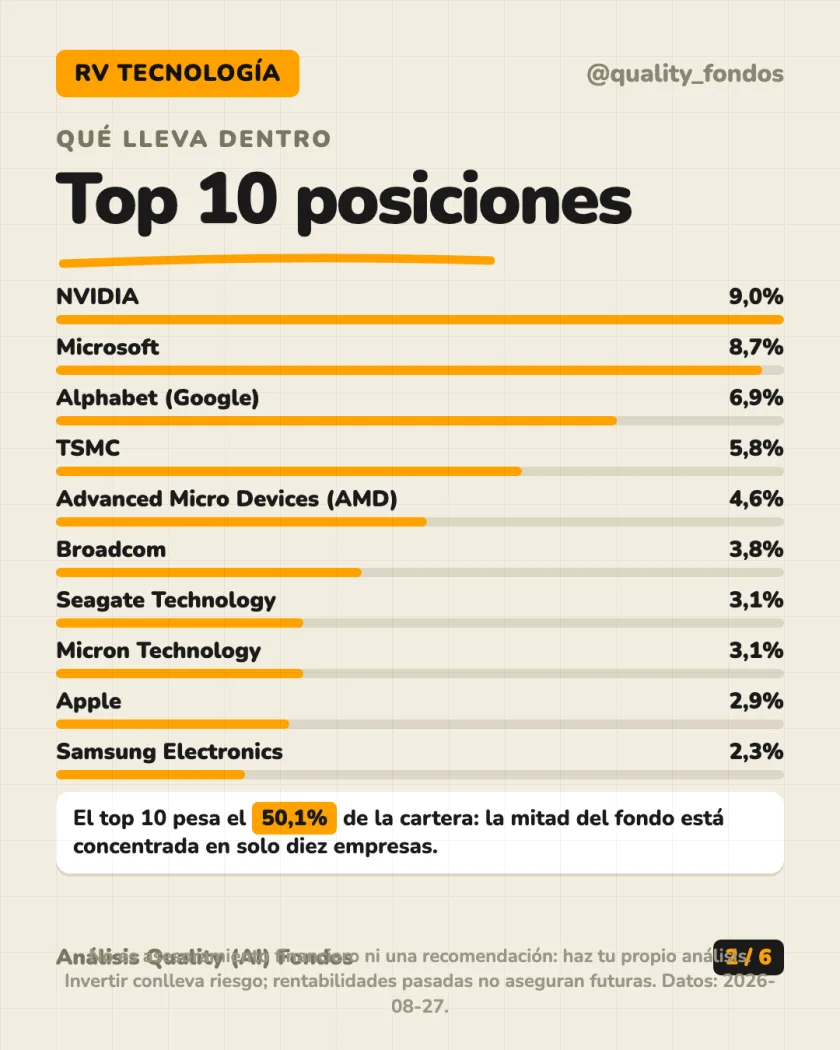
El fondo tiene 71 posiciones, pero está muy concentrado en la parte alta de la cartera. Las diez mayores posiciones suman 50,1% del patrimonio.
Los 10 mayores pesos:
- NVIDIA: 9,0%
- Microsoft: 8,7%
- Alphabet (Google): 6,9%
- TSMC: 5,8%
- AMD: 4,6%
- Broadcom: 3,8%
- Seagate Technology: 3,1%
- Micron Technology: 3,1%
- Apple: 2,9%
- Samsung Electronics: 2,3%
Casi todas son empresas ligadas a semiconductores e inteligencia artificial: fabricantes de chips, memoria y equipos para producirlos.
La idea: no es un fondo "tecnológico" genérico. Es, sobre todo, una apuesta por el ciclo de los chips y la IA.
Cuánto ha dado
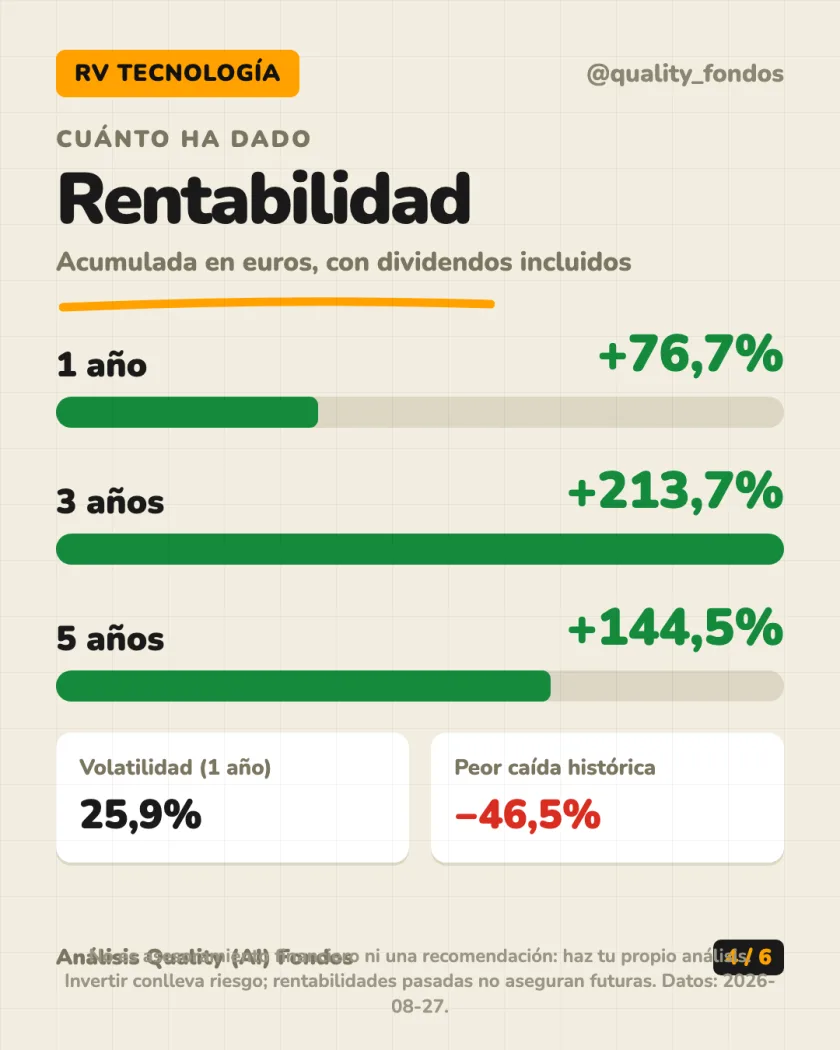
La rentabilidad acumulada en euros, con dividendos reinvertidos:
- 1 año: +76,7%
- 3 años: +213,7%
- 5 años: +144,5%
La otra cara de esa rentabilidad es el riesgo. La volatilidad anualizada es del 25,9%, muy por encima de un fondo global diversificado. La peor caída desde el lanzamiento de la clase (2017) fue del −46,5%: empezó en noviembre de 2021, tocó fondo en noviembre de 2022, y el fondo tardó 31 meses (hasta junio de 2024) en recuperar ese nivel. Fue la corrección de las tecnológicas de 2022, con la subida de tipos de interés como telón de fondo.
Hubo una segunda caída relevante más reciente, de −28,9% entre enero y abril de 2025, con recuperación más rápida: solo 5 meses.
Otro dato para calibrar el riesgo: entrando en el peor momento posible de los últimos años y aguantando 5 años seguidos, el resultado habría sido de +21,1% (entrada en enero de 2018, salida en enero de 2023). Entrando en el mejor momento, +212,9%. La horquilla es enorme: el resultado depende mucho de cuándo entres.
Con aportaciones periódicas de 200€ al mes durante los últimos 9,3 años, habrías puesto 22.400€ en total y tendrías hoy 75.611€. Este tipo de aportación regular suaviza el riesgo de entrar en un mal momento puntual.
La idea: rentabilidad muy alta a largo plazo, pero con caídas profundas y largas que hay que estar dispuesto a aguantar.
Costes y fiscalidad española
Los gastos corrientes son 1,56% al año, es decir, 156€/año por cada 10.000€ invertidos. Es un coste alto, propio de un fondo de gestión activa y con cobertura de divisa (cubrir el euro/dólar también cuesta).
Existe una clase más barata del mismo fondo: la EUR I Acc (ISIN IE00BM95B514), con gastos corrientes del 1,06%, un ahorro de 50€/año por cada 10.000€. Suele requerir importes mínimos más altos o contratación a través de ciertos distribuidores, así que conviene comprobar si está disponible antes de invertir.
La ventaja fiscal clave en España, primera vez que aparece este término: el traspaso, es que este fondo es traspasable. Puedes cambiar tu dinero de este fondo a otro fondo de inversión sin tributar por la plusvalía en ese momento. Solo pagas impuestos cuando reembolsas en efectivo. Ni las acciones ni los ETFs tienen esta ventaja en España.
La clase analizada es de acumulación: no reparte dividendos, los reinvierte dentro del fondo. Esto no cambia el régimen de traspasos, pero significa que no recibirás pagos periódicos, solo la revalorización del valor liquidativo.
La idea: fondo caro, pero con la ventaja fiscal del traspaso y con una clase más barata disponible si el importe mínimo lo permite.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.