Análisis: Jupiter Merian Global Equity Absolute Return Fund L EUR Hedged (Acum.)
IE00BLP5S460
Datos revisados: 2026-09-20 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- IE00BLP5S460
- Coste anual
- 1,55%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-09-20
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
- No es un fondo de bolsa al uso: es "market neutral", compra acciones y las vende en corto a la vez, buscando ganar dinero suba o baje el mercado.
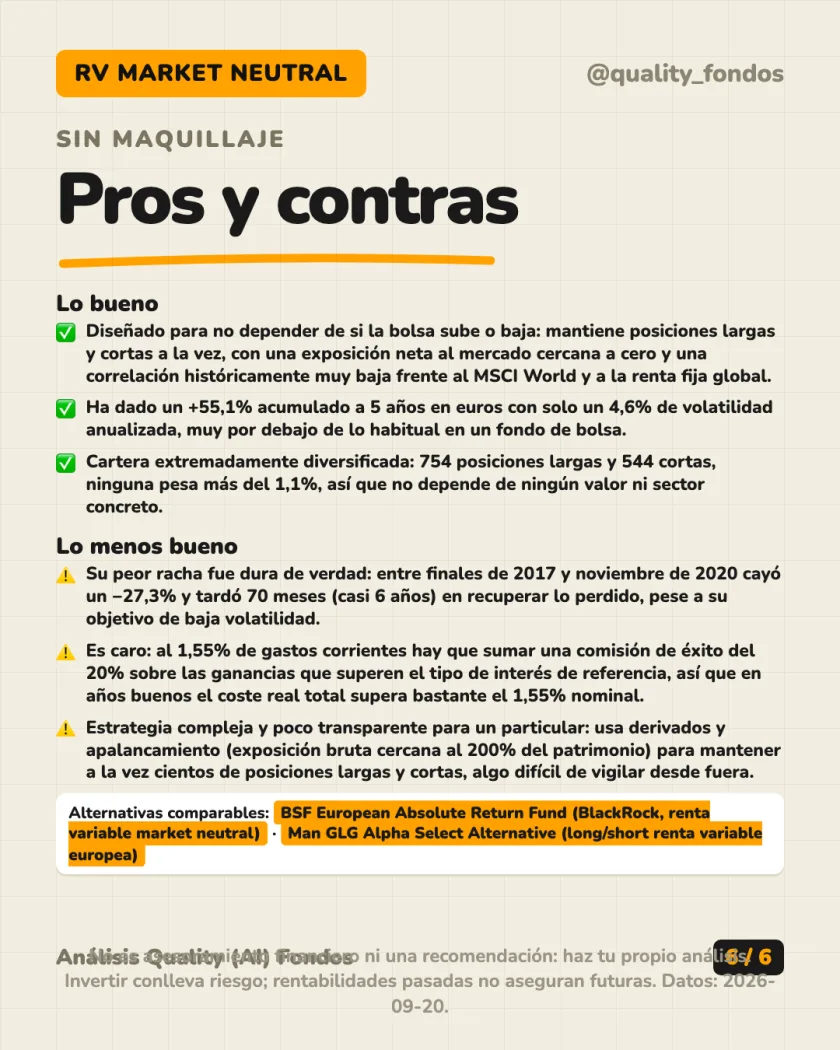
- 5 años: +55,1% acumulado en euros, con solo 4,6% de volatilidad anual, muy por debajo de la bolsa tradicional.
- Racha negra que conviene conocer: entre 2017 y 2020 cayó un −27,3% y tardó casi 6 años en recuperarse.
- Es caro: 1,55% de gastos corrientes al año, más comisión de éxito del 20% sobre las ganancias.
- 200€ al mes durante 10 años: habrías puesto 24.200€ y hoy tendrías unos 34.274€.
La ficha
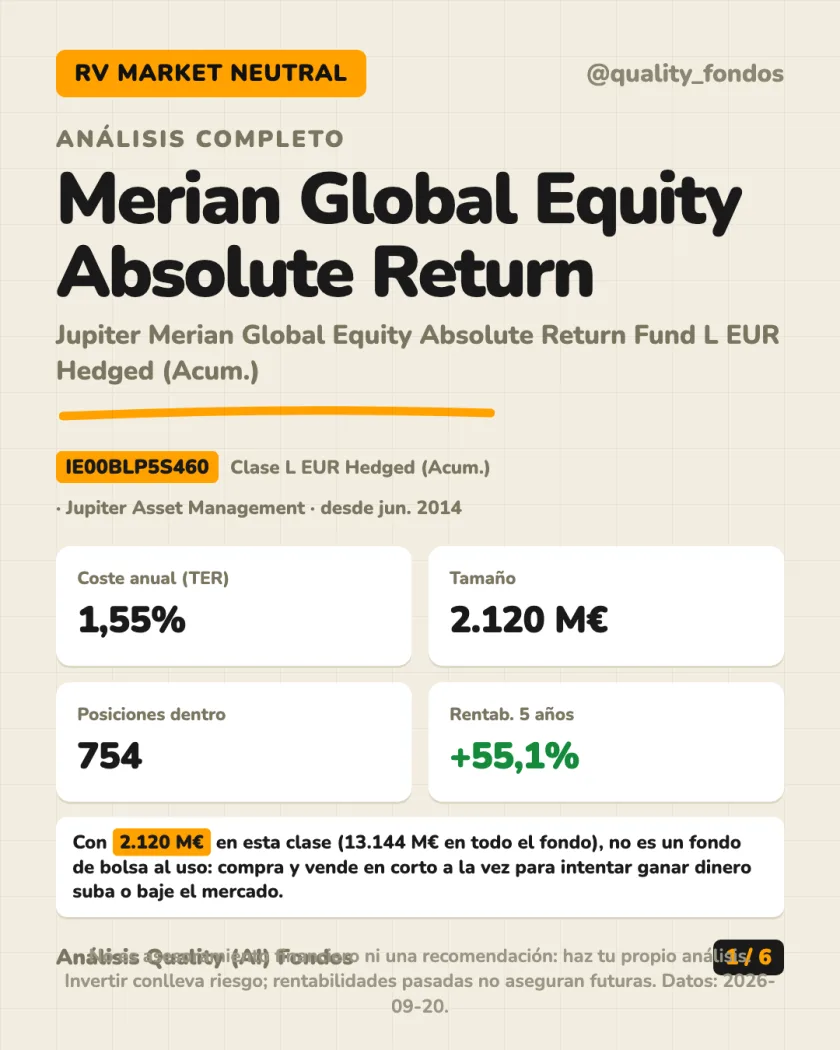
El Jupiter Merian Global Equity Absolute Return Fund (antes Merian, antes Old Mutual) es de Jupiter Asset Management, domiciliado en Irlanda, nacido en 2009. La clase analizada, L EUR Hedged (Acum.) (ISIN IE00BLP5S460), se lanzó en junio de 2014.
Gestiona 13.144 M€ en total, 2.120 M€ en esta clase. Es de gestión activa y tipo long/short: además de comprar acciones, también las vende en corto, buscando rentabilidad positiva pase lo que pase en el mercado, con volatilidad anual objetivo del 6%.
La idea: fondo grande y con historial largo, pensado para comportarse muy distinto a un fondo de bolsa clásico.
Qué lleva dentro
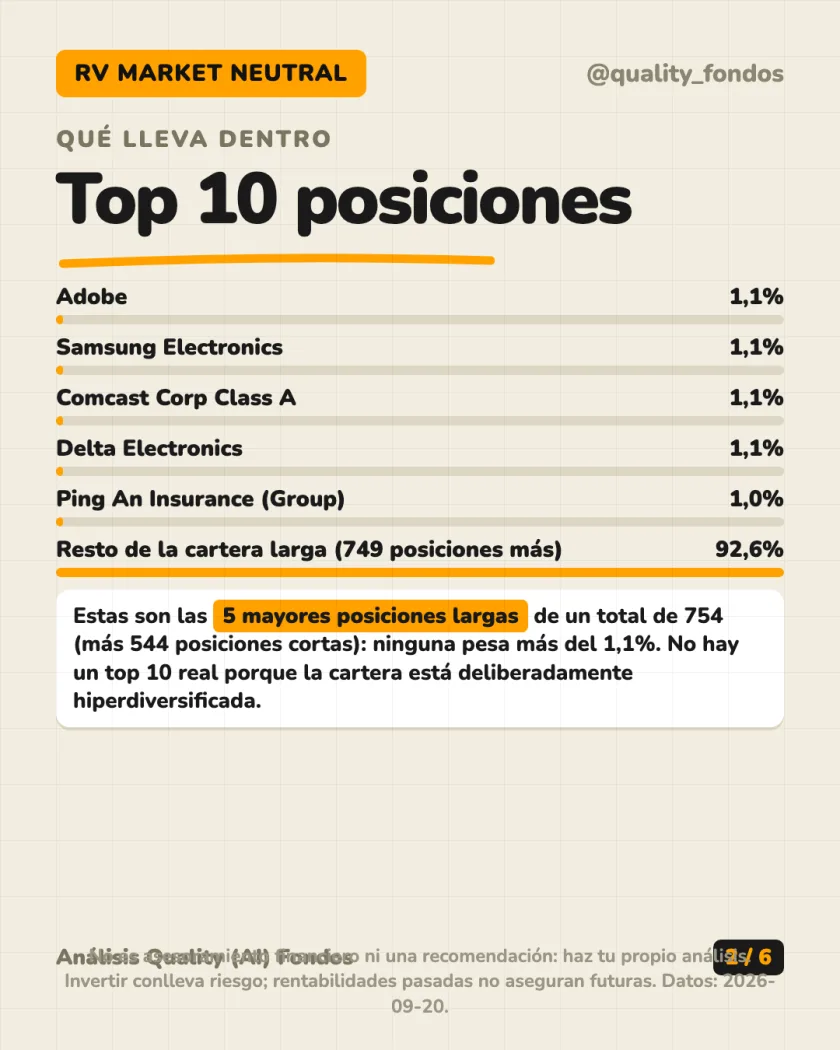
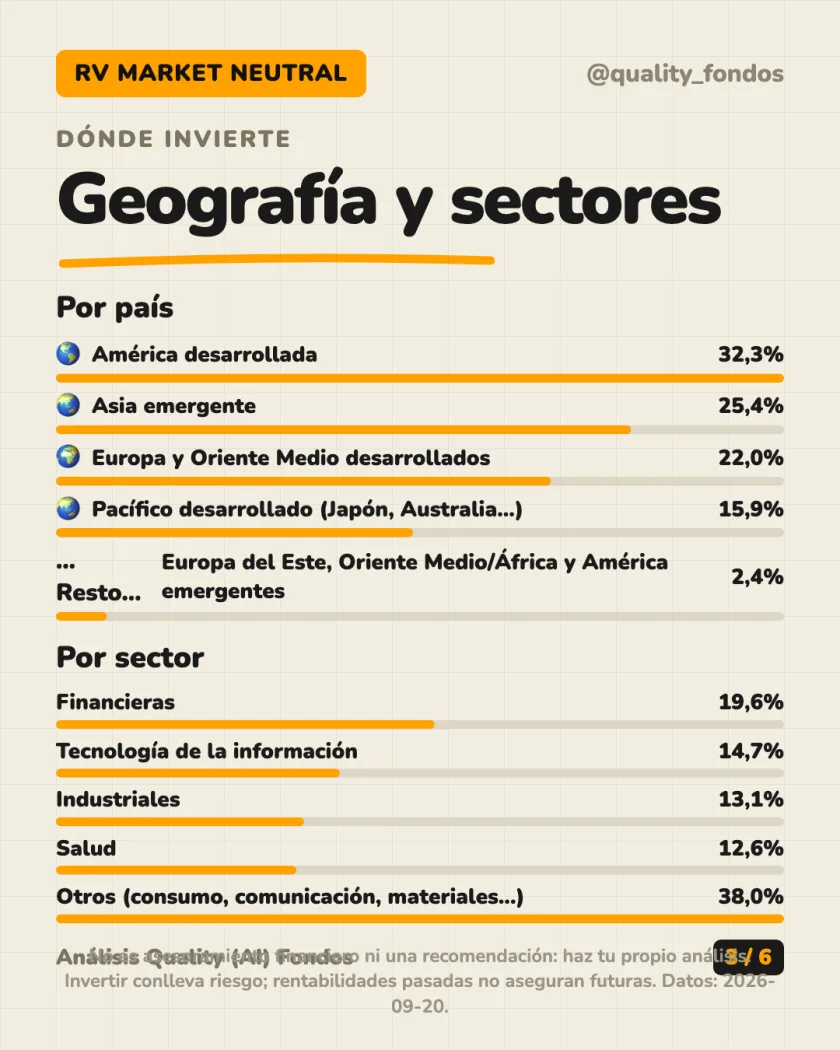
La cartera tiene 754 posiciones largas y 544 cortas, casi 1.300 apuestas a la vez, ninguna con más del 1,1%. Las 5 mayores largas: Adobe, Samsung Electronics, Comcast y Delta Electronics (1,1% cada una) y Ping An Insurance (1,0%). El resto de la parte larga (749 posiciones más) suma otro 92,6%. En corto, las mayores apuestas bajistas están en tecnología, consumo discrecional y materiales.
Para sostener esto usa derivados: la exposición bruta (larga + corta) ronda el 197% del patrimonio, pero la neta es de apenas −0,9%, prácticamente cero.
La idea: cero concentración en ningún valor; cartera hiperdiversificada y apalancada vía derivados.
Cuánto ha dado
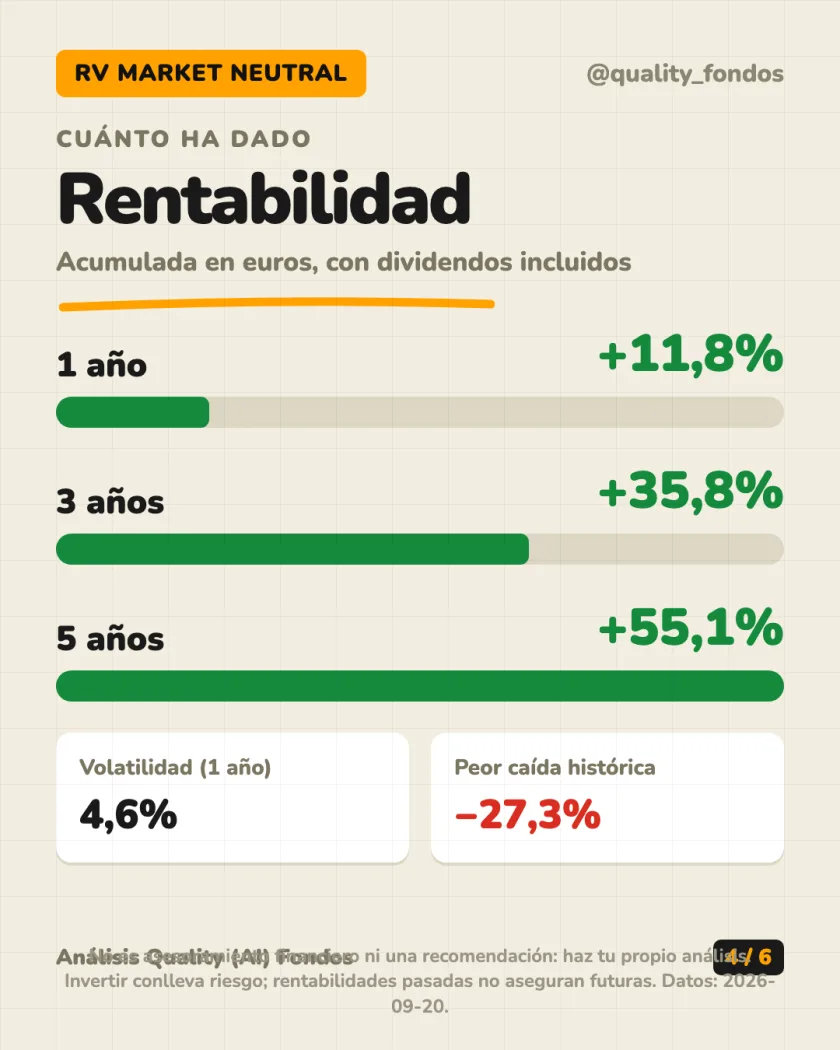
Rentabilidad acumulada en euros, con dividendos incluidos: 1 año +11,8%, 3 años +35,8%, 5 años +55,1%. Volatilidad anualizada: 4,6%, baja para renta variable.
Pero la peor caída histórica (desde noviembre de 2011, inicio del histórico disponible) fue del −27,3%: empezó a finales de 2017, tocó fondo en noviembre de 2020 y no se recuperó del todo hasta septiembre de 2023. Casi 6 años bajo el agua, el llamado "invierno cuant" que sufrieron muchos fondos sistemáticos parecidos.
Entrando en el peor momento posible (noviembre de 2015) y aguantando 5 años, habrías perdido un 19%; entrando en el mejor (diciembre de 2020), +69,2%. Aportando 200€ al mes los últimos 10 años habrías puesto 24.200€ y hoy tendrías unos 34.274€.
La idea: baja volatilidad objetivo no es garantía de que no haya caídas largas; las ha tenido, y pueden repetirse.
Cuánto cuesta y fiscalidad española
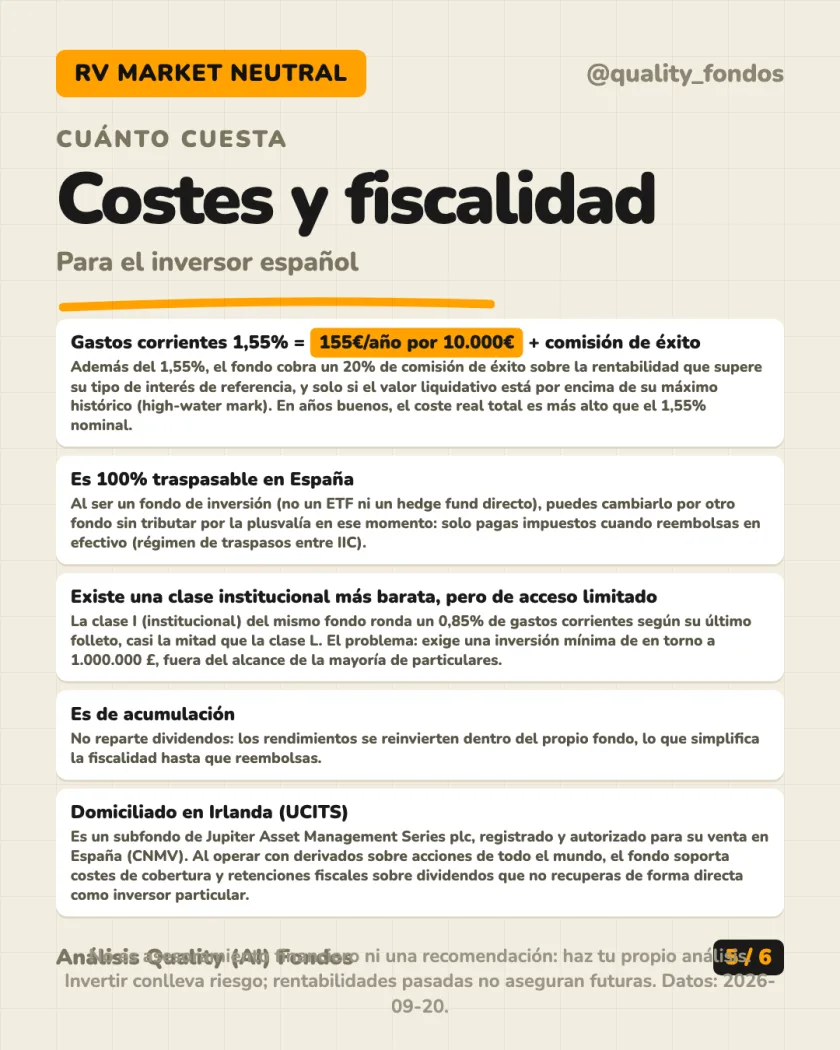
Gastos corrientes: 1,55% (155€/año por 10.000€), más una comisión de éxito del 20% sobre las ganancias que superen su tipo de referencia, si el valor liquidativo supera su máximo histórico: en años buenos el coste real supera bastante el 1,55% nominal.
Hay una clase institucional (clase I) con gastos en torno al 0,85%, pero exige un mínimo de inversión de ~1.000.000 £, fuera del alcance de la mayoría de particulares.
Al ser un fondo de inversión (no un ETF), es 100% traspasable en España: puedes cambiarlo por otro sin tributar por la plusvalía; solo pagas al reembolsar en efectivo. Es de acumulación y está domiciliado en Irlanda, bajo normativa UCITS, registrado en CNMV.
La idea: caro incluso para gestión activa, y el coste real varía según lo bien que le vaya cada año.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.