Análisis: JPMorgan Funds - US Technology Fund A (Acum.) EUR
LU0159052710
Datos revisados: 2026-08-15 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- LU0159052710
- Coste anual
- 1,68%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-15
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# JPMorgan Funds - US Technology Fund A (Acum.) EUR
En 30 segundos
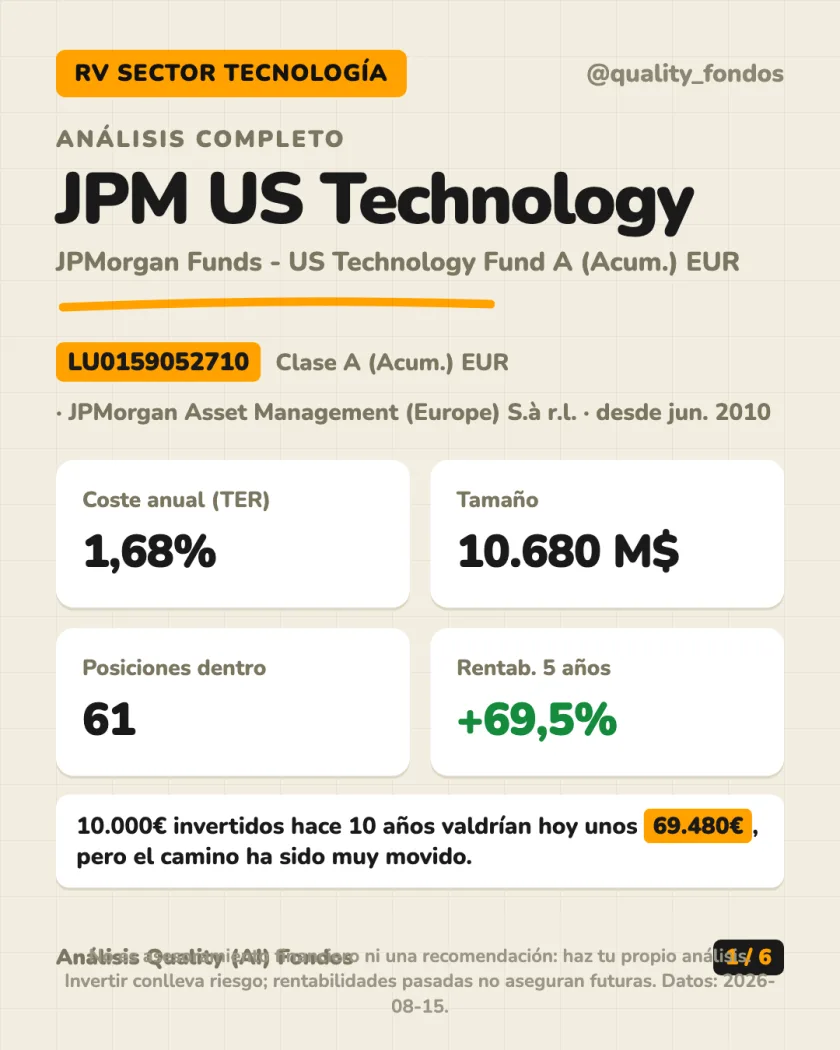
- Fondo de gestión activa centrado en tecnología estadounidense, con 10.680 M$ en patrimonio total.
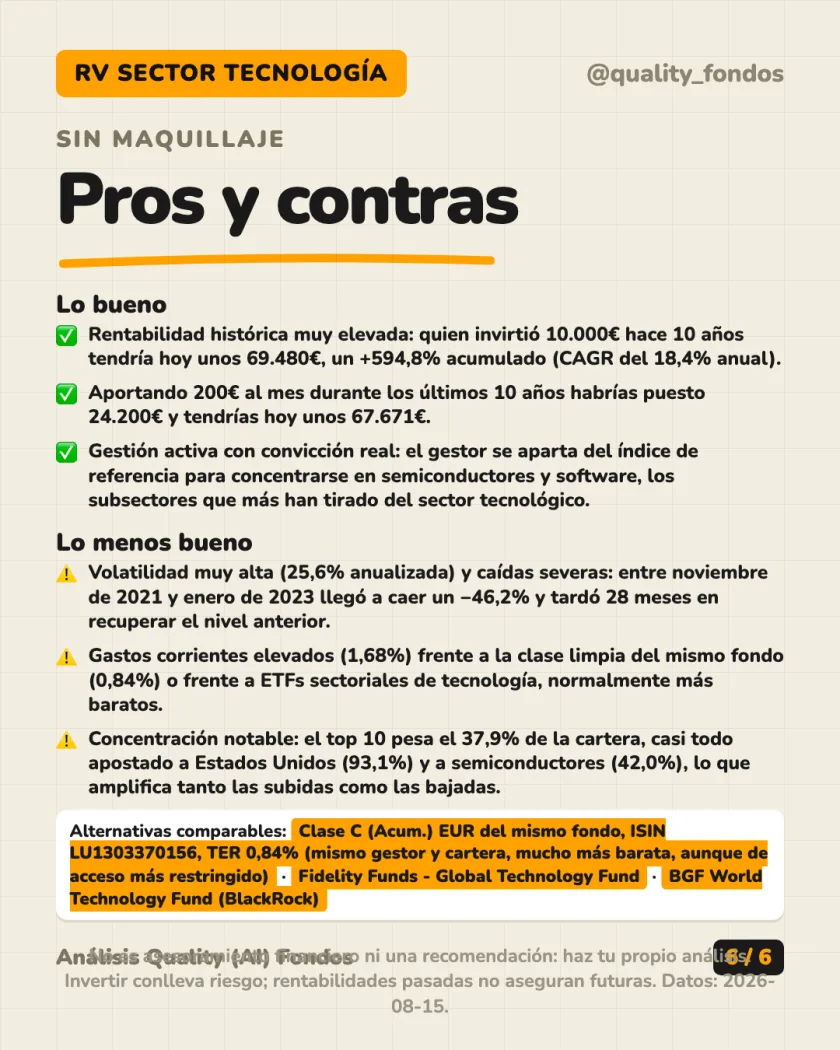
- Rentabilidad acumulada a 5 años: +69,5%. A 10 años, +594,8% (10.000€ se habrían convertido en unos 69.480€).
- Aportando 200€ al mes durante los últimos 10 años habrías puesto 24.200€ y tendrías hoy unos 67.671€.
- Volatilidad muy alta (25,6%) y una caída del −46,2% entre 2021 y 2023 que tardó 28 meses en recuperarse.
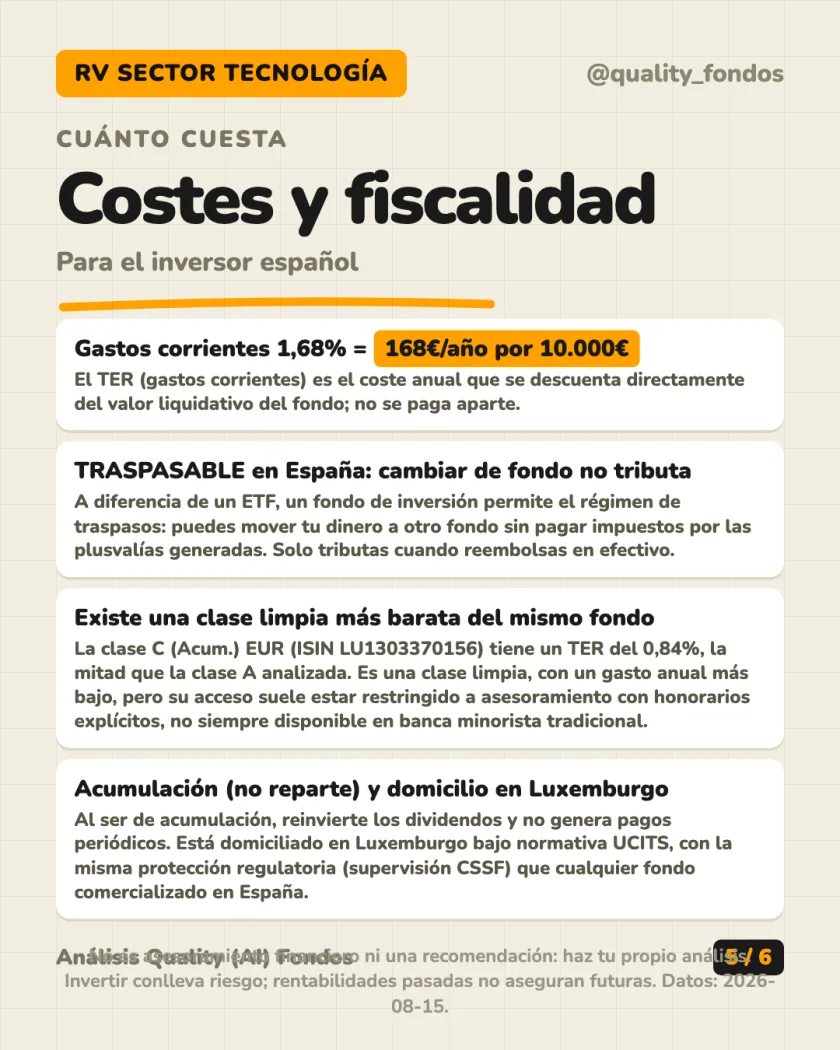
- Gastos corrientes del 1,68%: existe una clase limpia del mismo fondo al 0,84%, la mitad de coste.
Qué lleva dentro
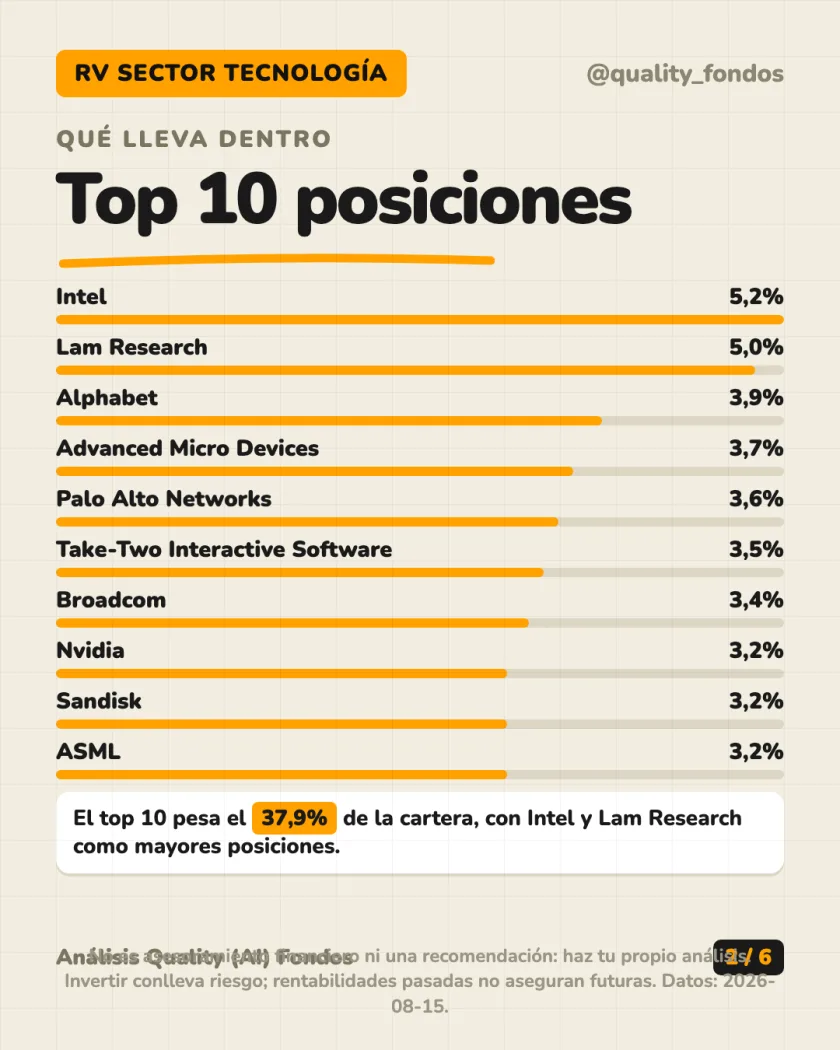
El fondo tiene 61 posiciones en cartera. El top 10 pesa el 37,9% del total, un nivel de concentración notable:
- Intel: 5,2%
- Lam Research: 5,0%
- Alphabet: 3,9%
- Advanced Micro Devices: 3,7%
- Palo Alto Networks: 3,6%
- Take-Two Interactive Software: 3,5%
- Broadcom: 3,4%
- Nvidia: 3,2%
- Sandisk: 3,2%
- ASML: 3,2%
Predominan los fabricantes de chips (Intel, Lam Research, AMD, Nvidia, Broadcom, Sandisk, ASML), con algo de software y videojuegos (Alphabet, Palo Alto Networks, Take-Two).
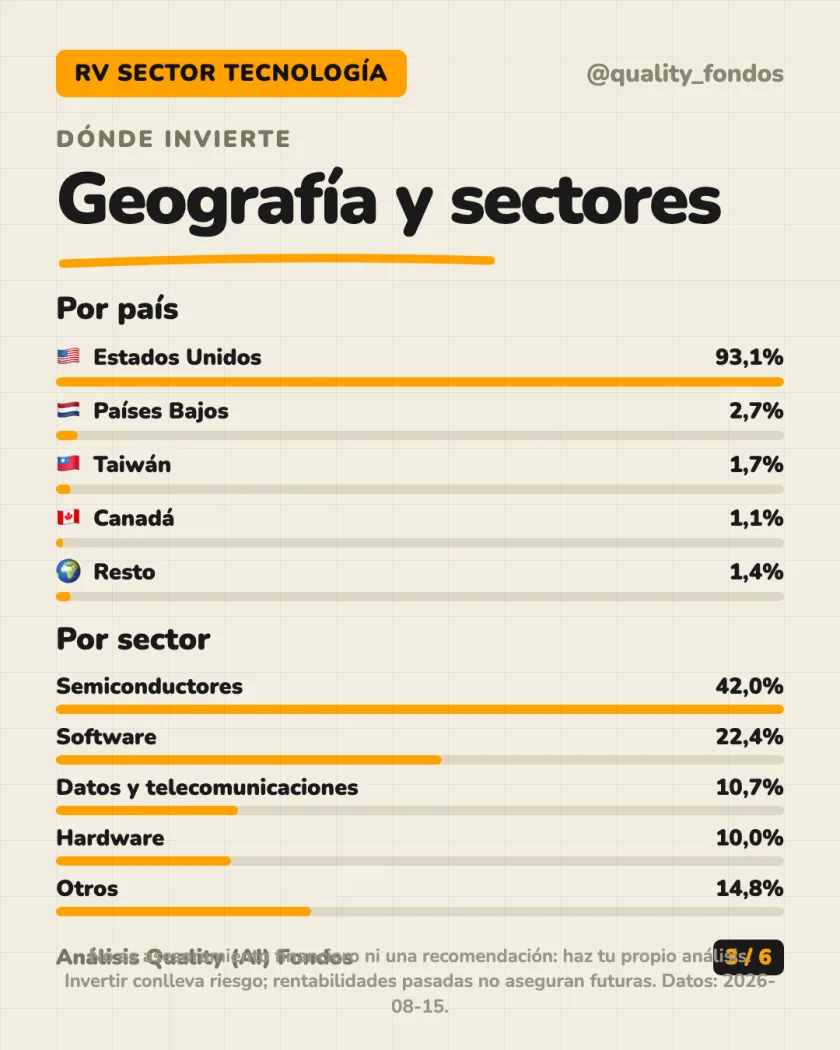
La idea: una cartera compacta, muy sesgada hacia semiconductores, no un fondo tecnológico "de todo un poco".
Cuánto ha dado
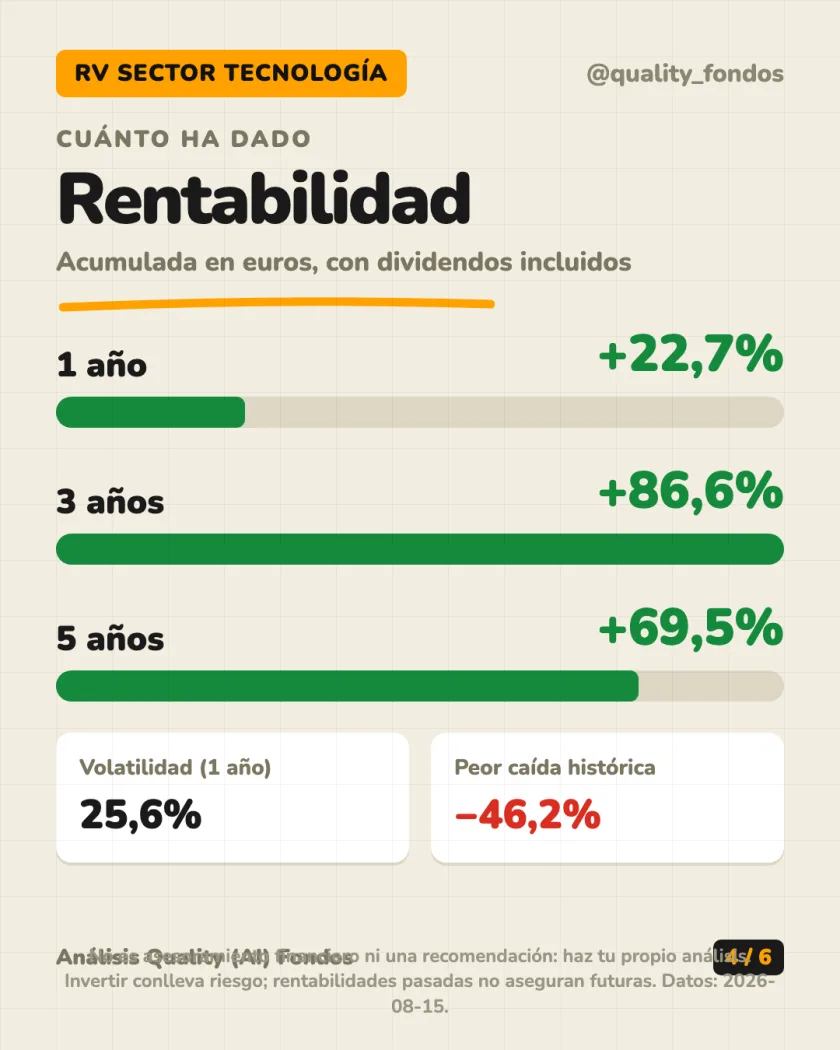
Rentabilidad acumulada en euros, con dividendos reinvertidos:
- 1 año: +22,7%
- 3 años: +86,6%
- 5 años: +69,5%
- 10 años: +594,8% (CAGR del 18,4% anual)
Aportando 200€ al mes durante los últimos 10 años, habrías puesto 24.200€ de tu bolsillo y tu cartera valdría hoy unos 67.671€. La aportación periódica, además, encaja bien con el régimen de traspasos de los fondos: puedes cambiar de fondo por el camino sin peaje fiscal (lo explicamos abajo).
Ahora la letra pequeña, igual de importante. La volatilidad anualizada es del 25,6%, muy por encima de un fondo diversificado global. La peor caída del histórico fue un −46,2%, entre noviembre de 2021 y enero de 2023, con 28 meses para recuperar el nivel anterior. Hubo otras dos caídas relevantes: −34,0% en 2025 (recuperada en 8 meses) y −32,6% en el desplome covid de 2020 (recuperada en solo 3 meses).
Entrando en el peor momento posible y aguantando 5 años, el resultado habría sido igualmente positivo: +21,2%. Entrando en el mejor momento, +479,6%. La diferencia entre ambos extremos es enorme.
La idea: rentabilidades muy buenas a largo plazo, pero con un viaje que exige estómago para las caídas fuertes.
Cuánto cuesta y fiscalidad en España
Los gastos corrientes (TER) son del 1,68% anual, es decir, 168€ al año por cada 10.000€ invertidos. Este gasto se descuenta directamente del valor del fondo, no se paga aparte.
Existe una clase limpia del mismo fondo, la C (Acum.) EUR (ISIN LU1303370156), con un TER del 0,84%: la mitad de coste. Su acceso, eso sí, suele estar restringido a asesoramiento con honorarios explícitos, no siempre disponible en banca minorista tradicional.
La gran ventaja fiscal de un fondo de inversión, frente a un ETF o unas acciones, es que es traspasable: puedes cambiar de fondo sin tributar por las plusvalías generadas. Solo pagas impuestos cuando reembolsas en efectivo. Esto es especialmente útil si en algún momento quieres pasar a la clase limpia (o a otro fondo) sin generar un coste fiscal por el camino.
La idea: coste alto para el estándar de la industria, pero con una vía de escape fiscal (el traspaso) que un ETF no ofrece.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.