Análisis: Fidelity S&P 500 Index Fund Clase P-Acc-EUR (Hedged)
IE00BYX5N110
Datos revisados: 2026-09-01 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- IE00BYX5N110
- Coste anual
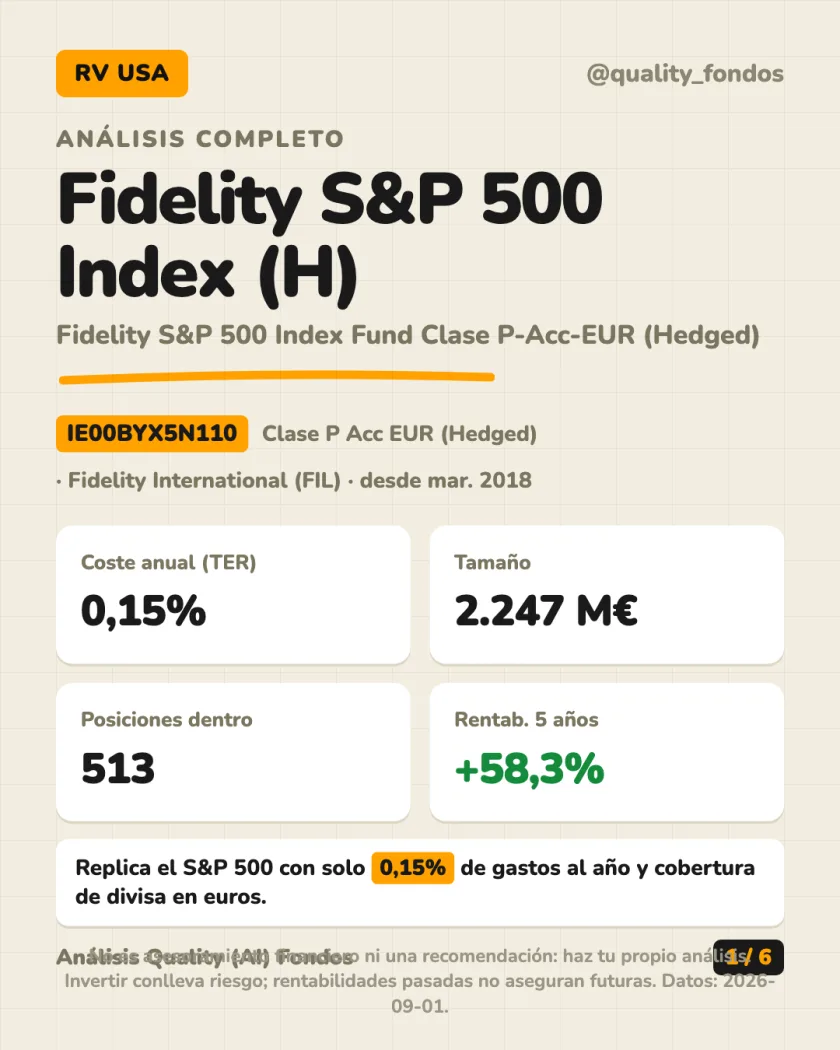
- 0,15%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-09-01
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
- Es un fondo indexado que replica el S&P 500 (las 500 mayores empresas de EE. UU.), con cobertura de divisa a euro.
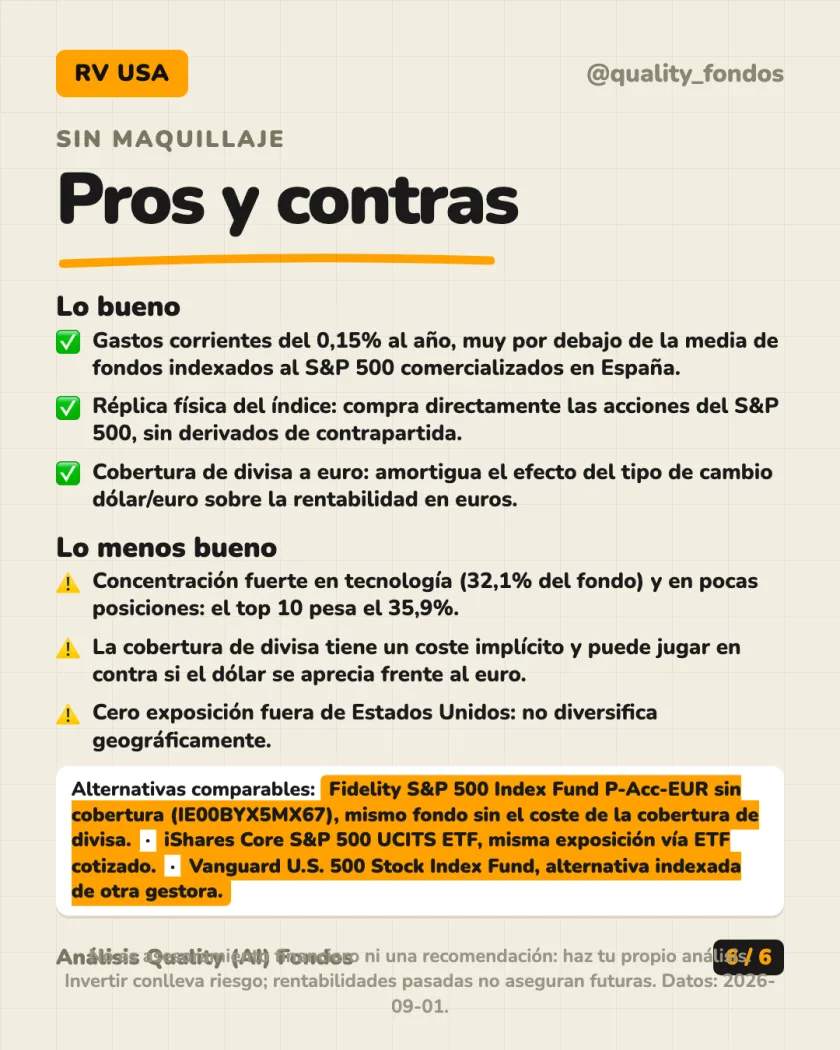
- Gastos corrientes del 0,15% al año: de los más bajos del mercado para este tipo de fondo.
- Aportando 200 € al mes los últimos 8,4 años habrías puesto 20.400 € y tendrías hoy 36.853 €.
- En el COVID cayó un −34,2% en un mes y tardó 6 meses en recuperarse.
- Es traspasable: puedes cambiar a otro fondo sin pagar impuestos por las ganancias hasta que reembolses en efectivo.
Ficha del fondo
El Fidelity S&P 500 Index Fund Clase P-Acc-EUR (Hedged) es un fondo de inversión gestionado por Fidelity International (FIL). Nació en marzo de 2018 y está domiciliado en Irlanda, bajo el marco UCITS (una normativa europea que regula fondos vendidos en varios países, incluida España).
Es un fondo indexado: no elige acciones a mano, sino que compra directamente las empresas del índice S&P 500 en las mismas proporciones (esto se llama réplica física). Su patrimonio ronda los 2.247 millones de euros.
Esta clase concreta es de acumulación: los dividendos que pagan las empresas se reinvierten solos dentro del fondo, no los recibes en tu cuenta. Además lleva cobertura de divisa a euro: reduce el efecto de que el dólar suba o baje frente al euro sobre tu rentabilidad en euros.
La idea: un fondo indexado clásico al S&P 500, pero con el matiz de que amortigua el efecto del tipo de cambio dólar/euro.
Qué lleva dentro
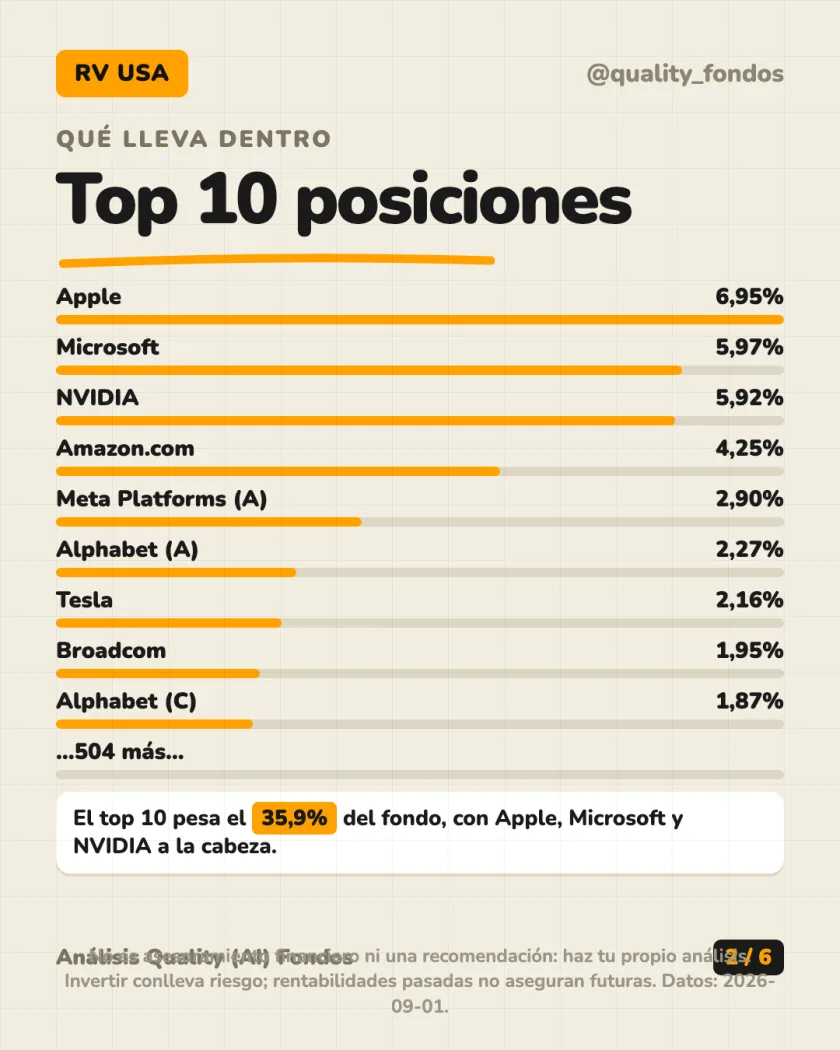
El fondo tiene 513 posiciones, prácticamente las mismas empresas que forman el S&P 500. Pero no pesan todas igual:
- Apple: 6,95%
- Microsoft: 5,97%
- NVIDIA: 5,92%
- Amazon: 4,25%
- Meta Platforms: 2,90%
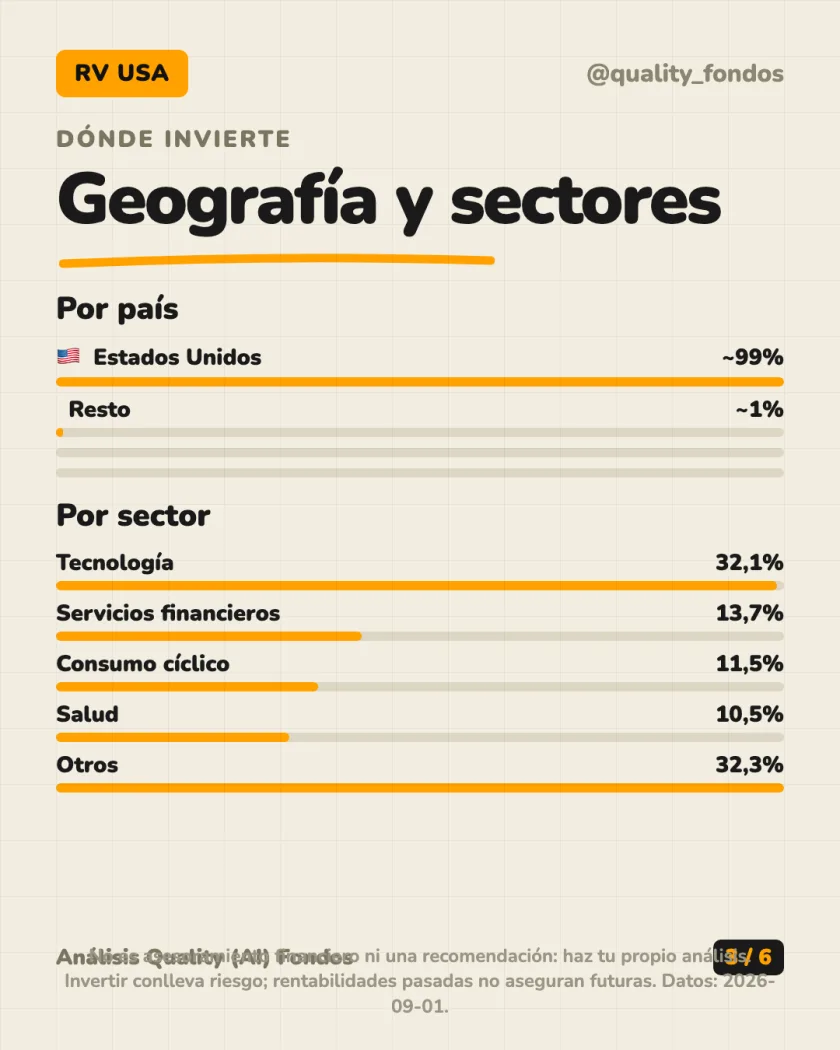
Entre las 10 mayores posiciones concentran el 35,9% del fondo. Por sectores, la tecnología pesa 32,1%, seguida de servicios financieros (13,7%), consumo cíclico (11,5%) y salud (10,5%). El resto de sectores suma el 32,3%.
La idea: aunque tiene más de 500 empresas, casi un tercio del dinero está en un puñado de tecnológicas.
Cuánto ha dado
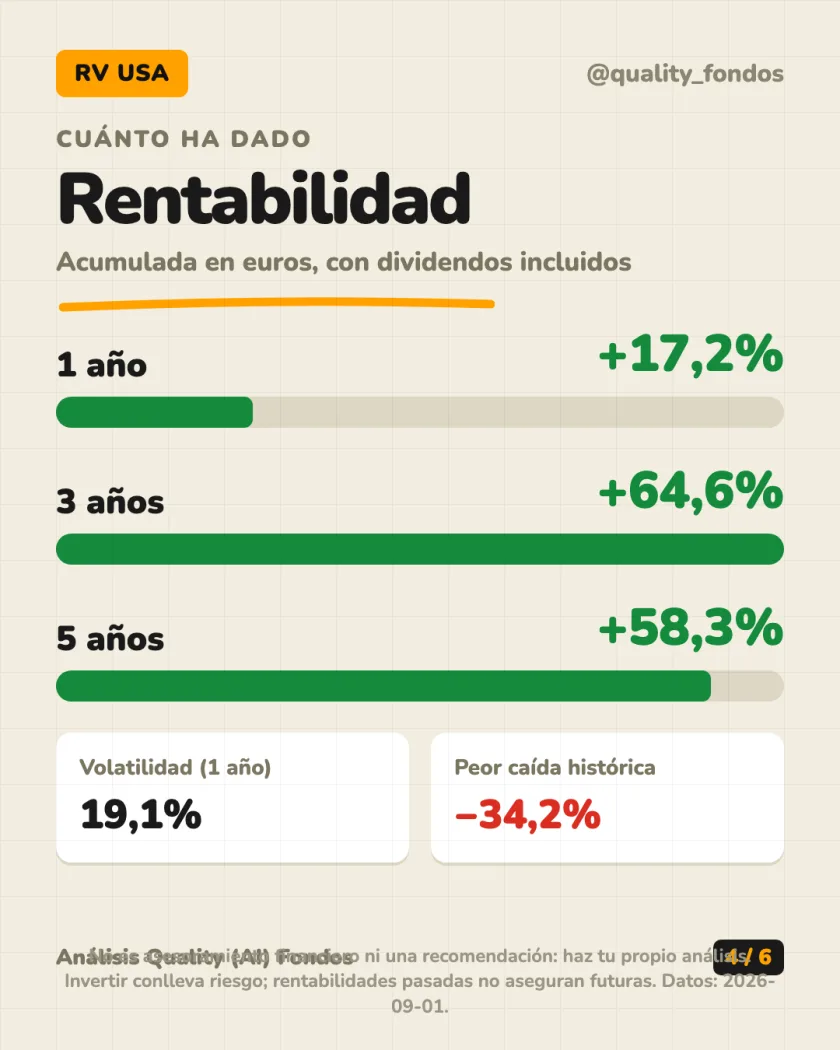
Con datos verificados de mercado (rentabilidad total, dividendos incluidos, en euros):
- 1 año: +17,2%
- 3 años: +64,6%
- 5 años: +58,3%
La volatilidad anualizada es del 19,1% y la mayor caída registrada desde su lanzamiento en 2018 fue del −34,2%, durante el COVID: empezó a caer en febrero de 2020, tocó fondo en marzo y tardó 6 meses en recuperar el nivel previo. Hubo otra caída relevante, del −26,7%, entre finales de 2021 y octubre de 2022, que tardó 25 meses en recuperarse del todo.
Entrando en el peor momento posible de los últimos años y aguantando 5 años seguidos, habrías acabado con un +35,1%. Entrando en el mejor momento (marzo de 2020) y aguantando 5 años, el resultado habría sido +140,8%. Aportando 200 € al mes durante los últimos 8,4 años habrías puesto 20.400 € en total y tu dinero valdría hoy 36.853 €.
La idea: el S&P 500 ha dado buenos números a largo plazo, pero con caídas fuertes por el camino que hay que aguantar.
Costes y fiscalidad española
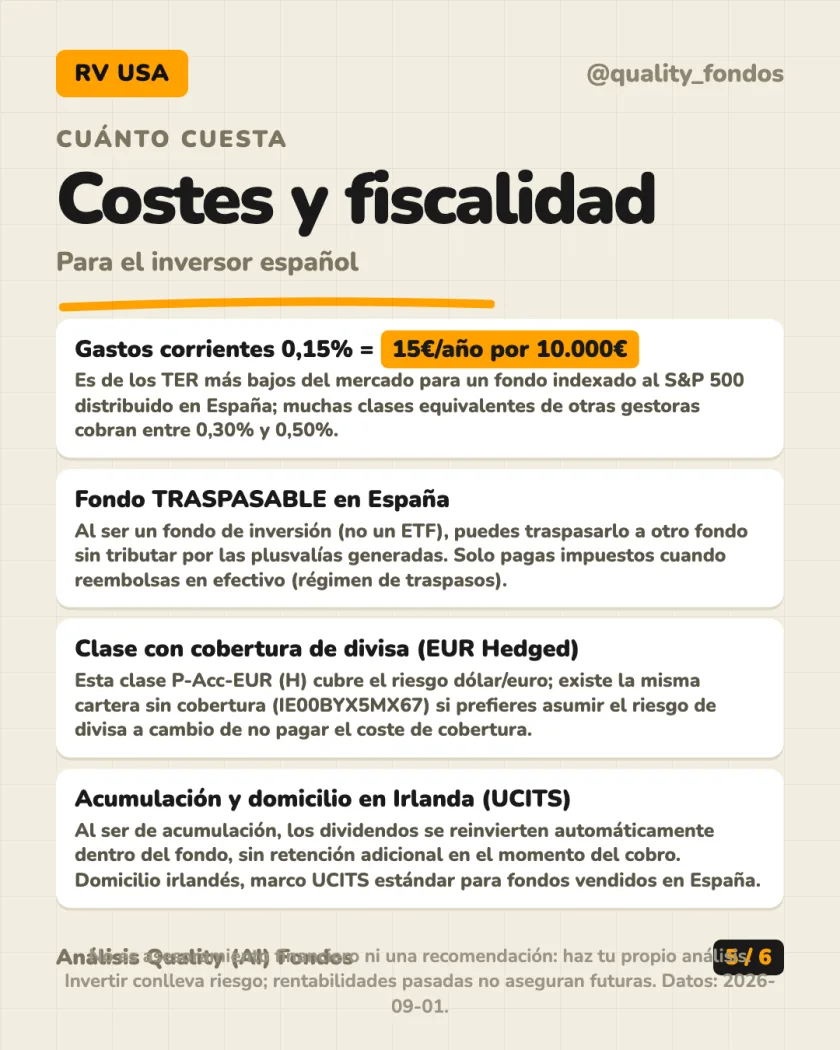
Los gastos corrientes (TER, el coste total anual de gestionar el fondo) son del 0,15%: por cada 10.000 € invertidos, pagas unos 15 € al año. Es un coste bajo comparado con otros fondos indexados al S&P 500 que se venden en España, que suelen rondar el 0,30%-0,50%.
Al ser un fondo de inversión (no un ETF), tiene una ventaja fiscal importante en España: es traspasable. Puedes cambiar tu dinero a otro fondo sin tributar por las plusvalías generadas; solo pagas impuestos cuando reembolsas en efectivo, no en cada cambio de fondo.
Esta clase concreta cubre el riesgo de divisa (dólar/euro), lo que tiene un coste implícito. Existe la misma cartera, del mismo fondo, sin esa cobertura (clase P-Acc-EUR, ISIN IE00BYX5MX67), por si prefieres asumir el riesgo de tipo de cambio a cambio de no pagar ese coste extra. No hemos identificado una clase "limpia" adicional más barata que esta P: su 0,15% ya está entre los más bajos del mercado para este tipo de fondo.
La idea: coste bajo, y la ventaja fiscal del traspaso es la gran baza de un fondo frente a un ETF.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.