Análisis: Fidelity Funds - Japan Equity ESG Fund A-Acc-EUR
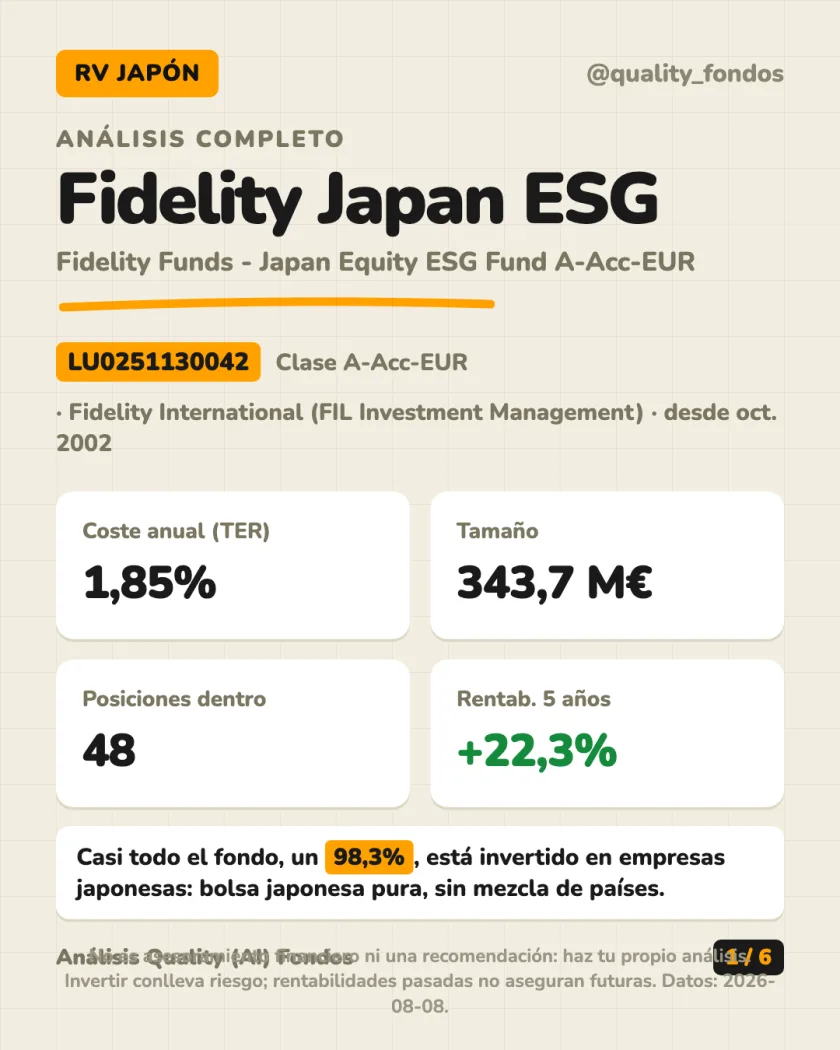
LU0251130042
Datos revisados: 2026-08-08 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- LU0251130042
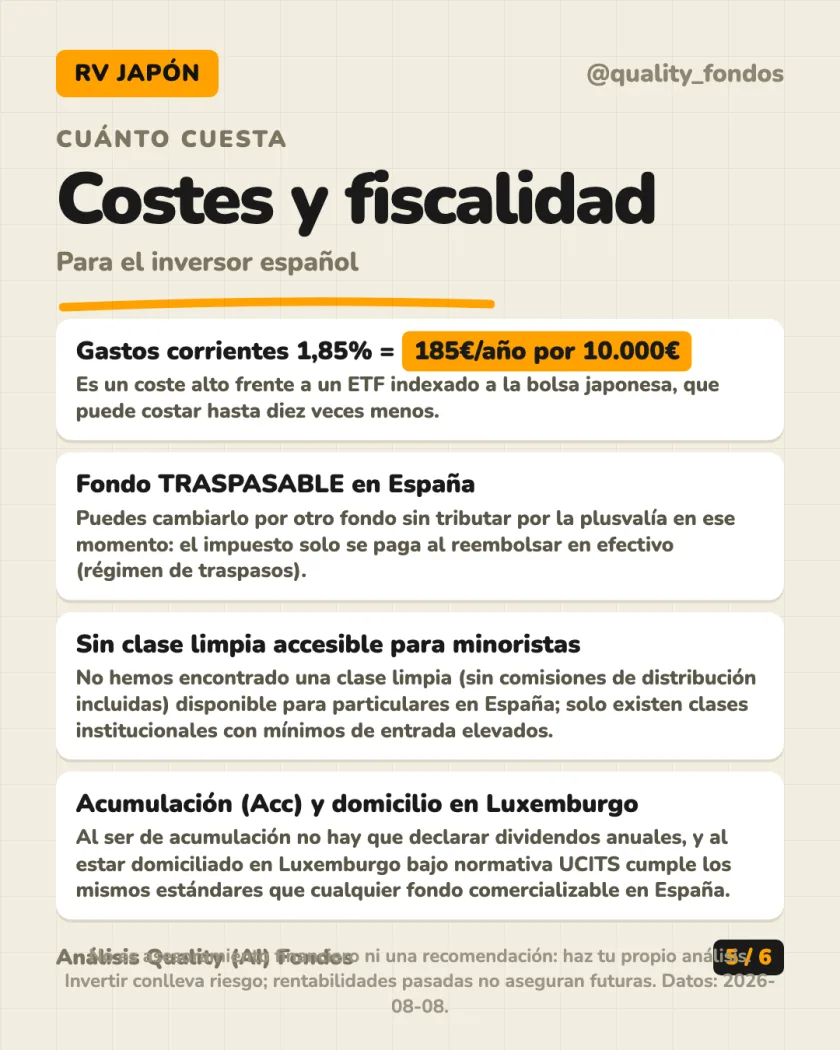
- Coste anual
- 1,85%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-08-08
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
# Fidelity Funds - Japan Equity ESG Fund A-Acc-EUR
Nos pediste "Fidelity Japan". Es un nombre genérico: Fidelity tiene varios fondos de bolsa japonesa. Identificamos el fondo que originalmente se llamaba simplemente "Japan Fund", hoy renombrado Fidelity Funds - Japan Equity ESG Fund. Analizamos su clase A-Acc-EUR (ISIN LU0251130042), la más habitual para particulares en España.
En 30 segundos
- Analizamos la clase A-Acc-EUR de "Fidelity Funds - Japan Equity ESG Fund", antes conocido como "Japan Fund".
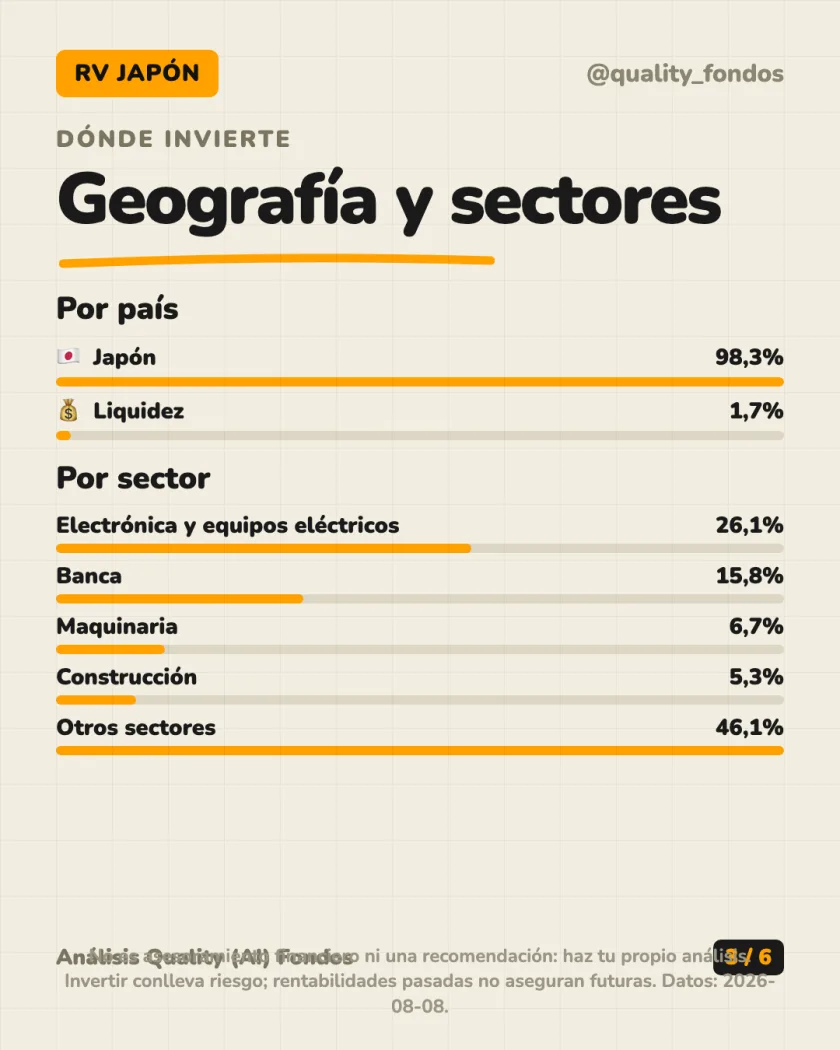
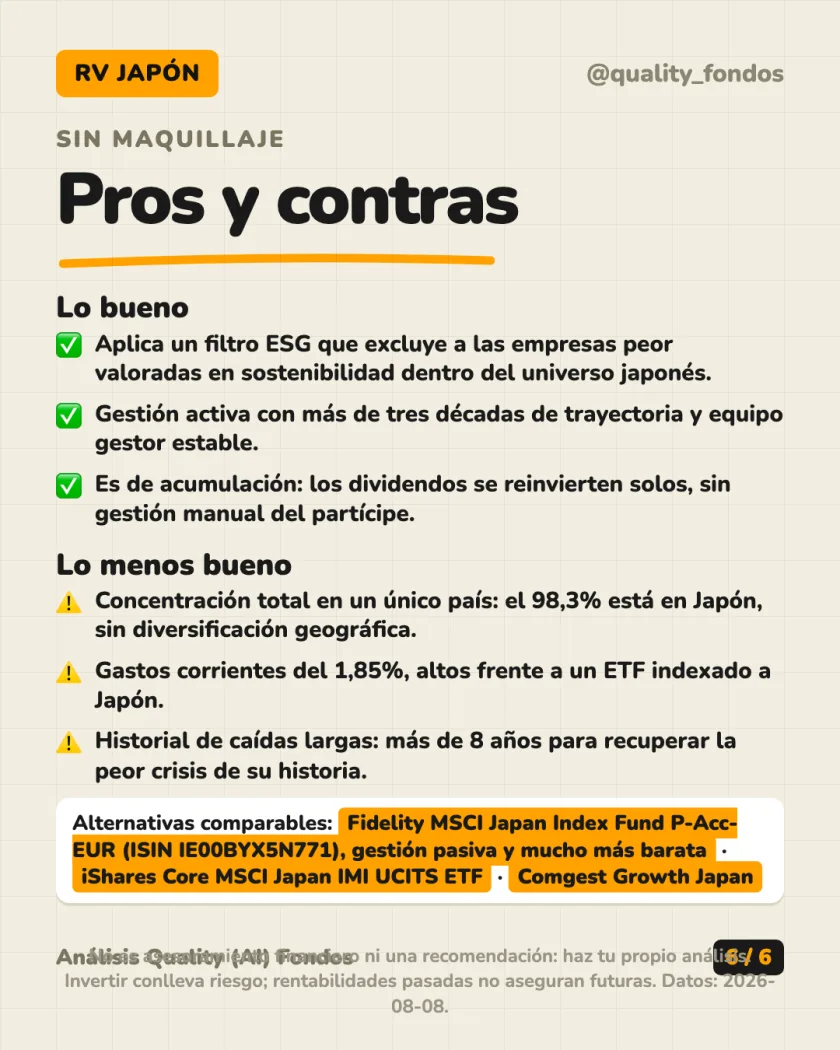
- Invierte casi el 98,3% en empresas japonesas, con banca y electrónica como sectores más pesados.
- En 5 años acumula un +22,3%, pero ha sufrido caídas de hasta el −56,4% en su historia.
- Gastos corrientes del 1,85% al año: caro frente a un ETF indexado a Japón.
- Es traspasable: se puede cambiar de fondo sin pagar impuestos por la plusvalía en ese momento.
Qué lleva dentro
El fondo aplica un filtro ESG (ambiental, social y de gobernanza): excluye empresas con peor calificación de sostenibilidad. Aun así, elige valores por fundamentales, no por sector ni por moda.
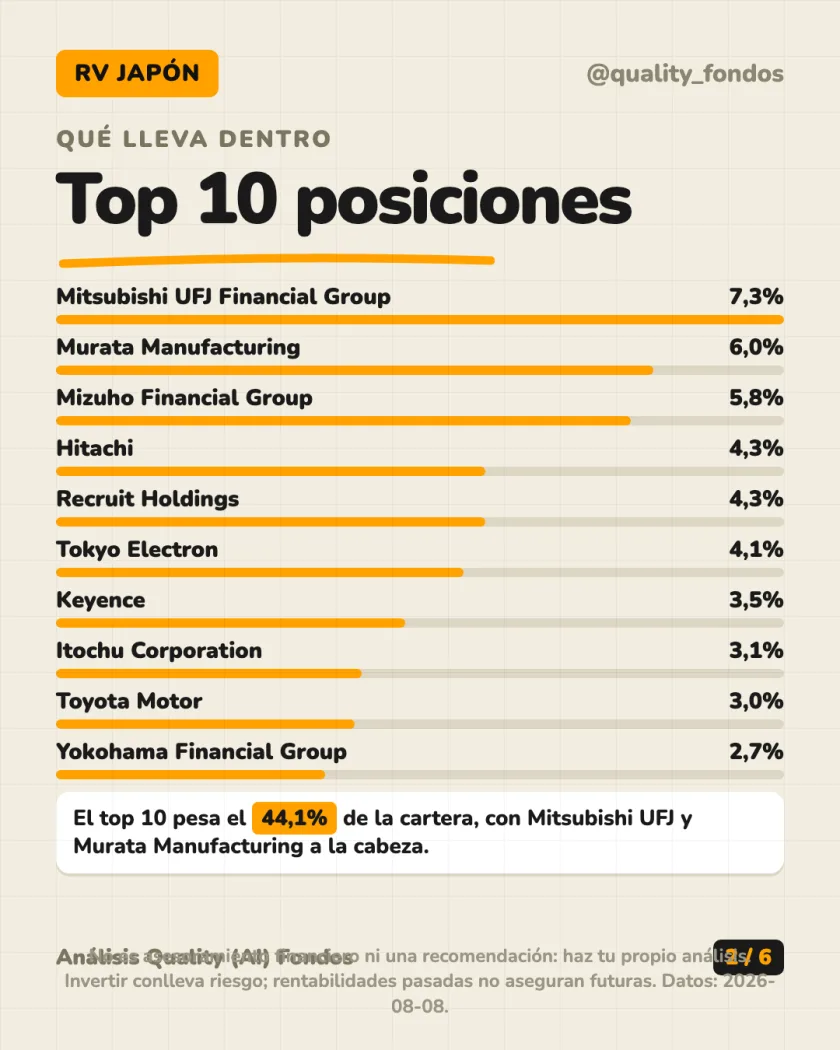
El top 10 pesa el 44,1% de la cartera. Encabezan la lista:
- Mitsubishi UFJ Financial Group: 7,3%
- Murata Manufacturing: 6,0%
- Mizuho Financial Group: 5,8%
- Hitachi: 4,3%
- Recruit Holdings: 4,3%
Por sectores, la electrónica y equipos eléctricos pesan 26,1% y la banca 15,8%. El resto se reparte entre maquinaria, construcción, comercio mayorista y otros sectores más pequeños.
La idea: cartera concentrada en grandes nombres japoneses, con sesgo hacia bancos y electrónica.
Cuánto ha dado
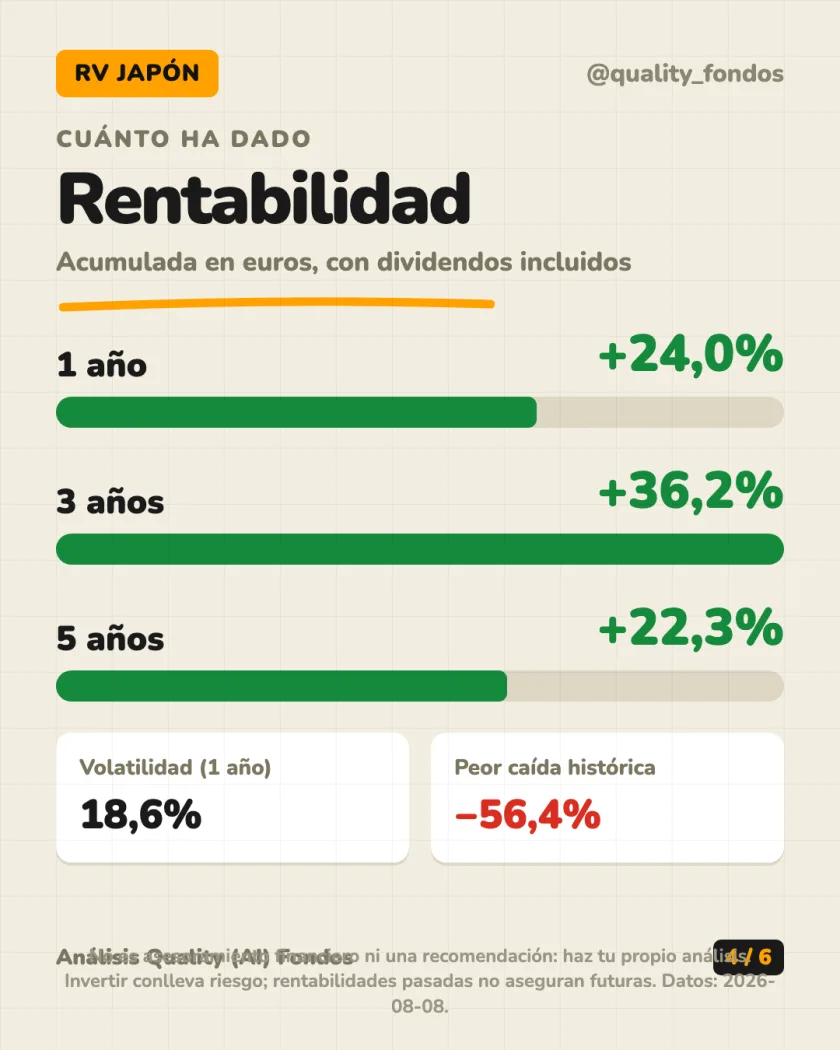
Con datos verificados de rentabilidad total (con dividendos reinvertidos):
- 1 año: +24,0%
- 3 años: +36,2%
- 5 años: +22,3%
La volatilidad anualizada es del 18,6%, alta para un fondo de bolsa. El drawdown máximo, la mayor caída desde un pico hasta el suelo, es del −56,4%, calculado desde 2006.
Esa caída ocurrió entre octubre de 2006 y marzo de 2009, en plena crisis financiera global. Tardó más de 8 años, hasta abril de 2015, en recuperar lo perdido. También cayó un −28,9% en el desplome del covid de 2020, pero esa vez tardó solo 8 meses en recuperarse.
Entrando en el peor momento posible y aguantando 5 años, un inversor habría acabado con un −42,4%. Entrando en el mejor momento, habría llegado a un +83,0%. Aportando 200 € al mes durante los últimos 10 años, habrías puesto 24.200 € y hoy tendrías 34.923 €.
La idea: el fondo puede dar rentabilidades altas, pero también hundirse durante años. No es apto para quien no aguanta caídas largas.
Costes y fiscalidad española
Los gastos corrientes (el coste anual que se resta automáticamente al valor del fondo, sin que aparezca en ningún recibo) son del 1,85%. Eso son <span class="box">185€/año por cada 10.000€</span> invertidos. Es un coste alto frente a un ETF indexado a Japón, que puede costar hasta diez veces menos.
No hemos encontrado una clase limpia (una versión del mismo fondo sin comisiones de distribución incluidas, más barata) accesible para minoristas en España. Solo existen clases institucionales con mínimos de entrada elevados.
Lo que sí tiene a favor, como cualquier fondo de inversión en España, es que es traspasable: se puede cambiar por otro fondo sin pagar impuestos por la plusvalía en ese momento. Solo se tributa al reembolsar en efectivo. Esto encaja bien con aportaciones periódicas, como los 200 €/mes del ejemplo anterior.
La idea: fondo caro en comisiones, pero con la ventaja fiscal de poder cambiarlo sin coste fiscal inmediato.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.