
Análisis: Bestinver Internacional, FI (Clase única EUR, Acum.)
ES0114638036
Datos revisados: 2026-11-02 · Método y fuentes detallados en el informe completo.
Lo esencial antes de profundizar
- Identificador
- ES0114638036
- Coste anual
- 1,80%
- Riesgo
- Revisa la sección de riesgos y compárala con tu horizonte.
- Datos revisados
- 2026-11-02
Este avance explica qué se analiza; no sustituye una recomendación ni anticipa rentabilidades.
En 30 segundos
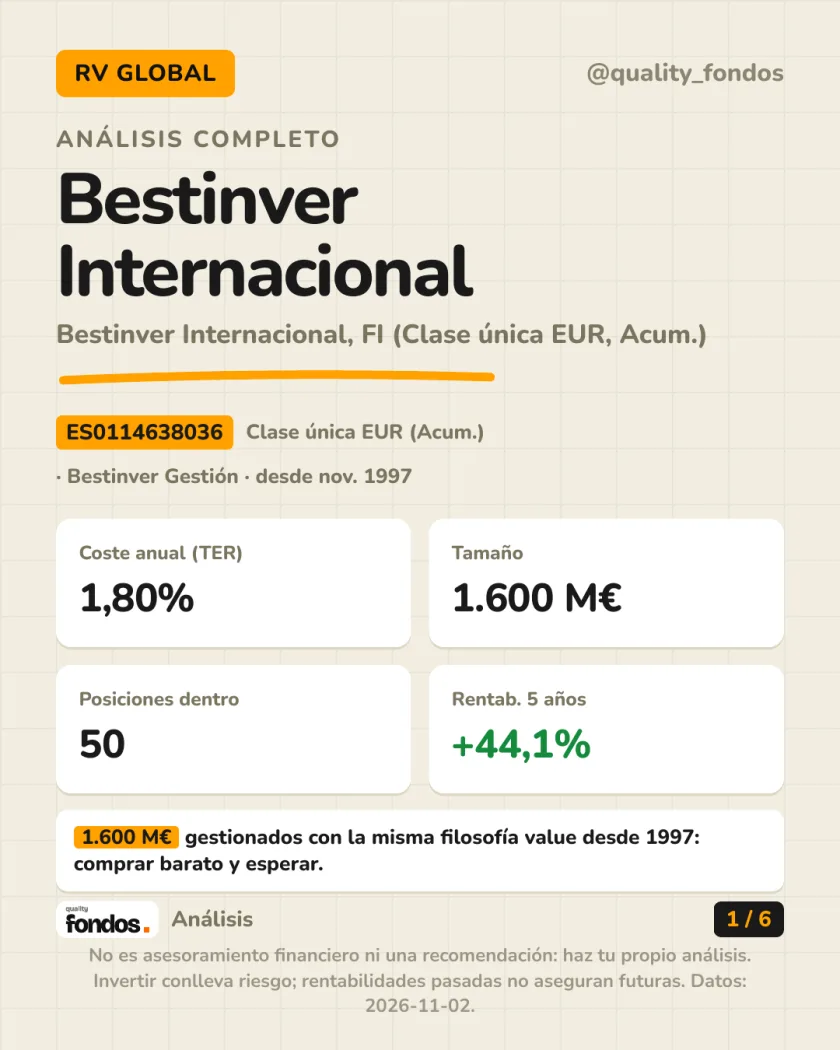
- Bestinver Internacional, FI es un fondo de bolsa global gestionado de forma activa, con filosofía "value" desde 1997.
- Gestiona 1.600 M€ en una cartera compacta de solo 50 posiciones.
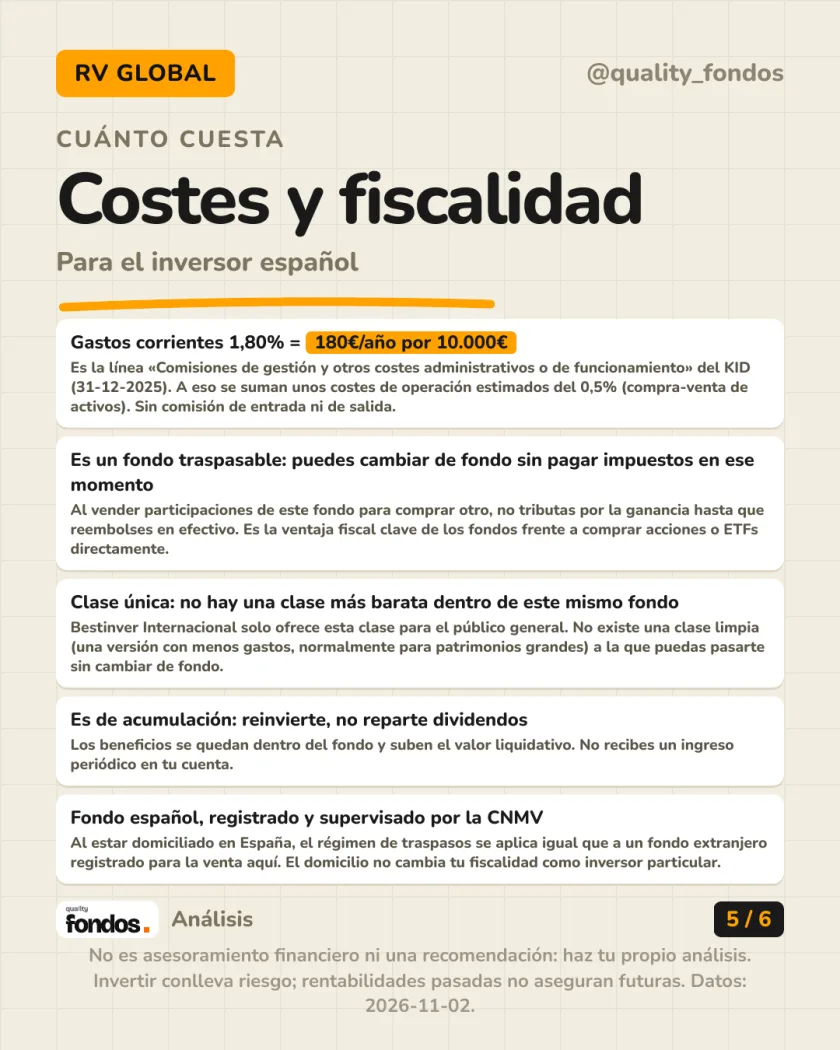
- Gastos corrientes del 1,80% al año (KID de 31-12-2025), caros frente a un indexado global.
- En 1 año sube +13,8%; en 5 años, +44,1%. Pero puede caer mucho y tardar años en recuperarse.
- Es traspasable: puedes moverte a otro fondo sin pagar impuestos en ese momento.
La ficha
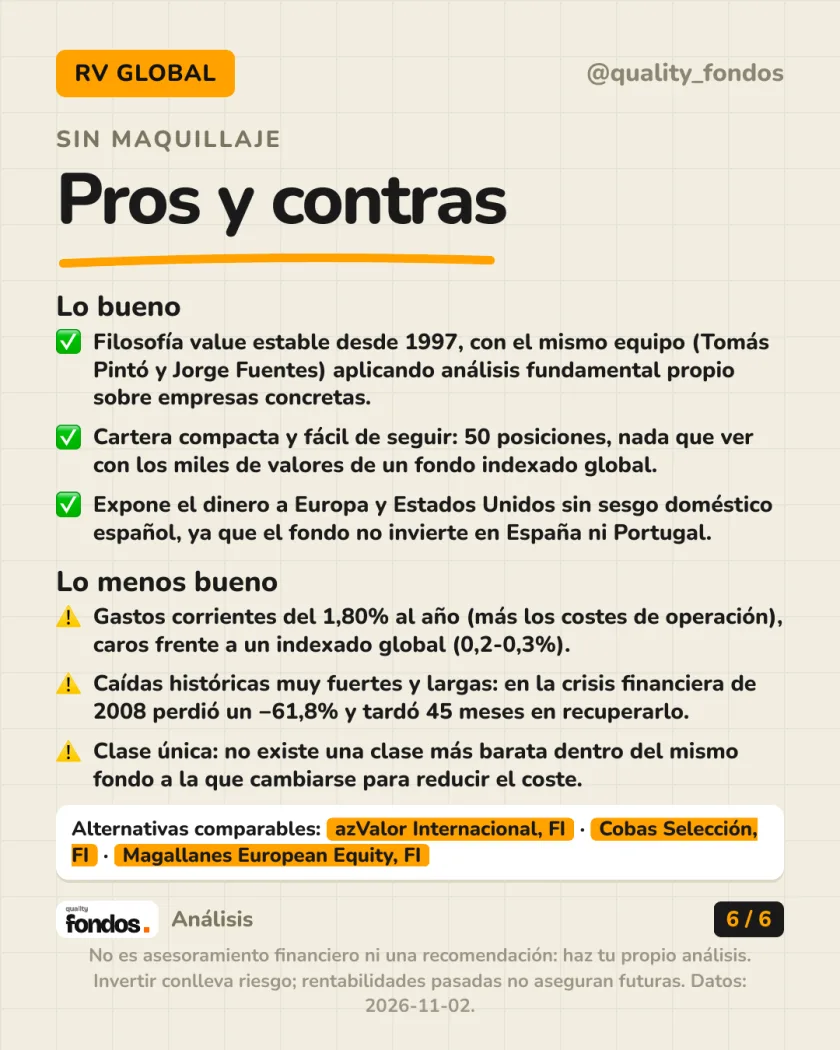
Bestinver Internacional, FI es un fondo de renta variable global de Bestinver Gestión, la gestora española fundada por la familia March. Nació en noviembre de 1997 y lo gestionan Tomás Pintó y Jorge Fuentes, con la misma filosofía desde el principio: comprar empresas infravaloradas y esperar a que el mercado las reconozca.
Gestiona un patrimonio de 1.600 M€ (quefondos, 29-10-2026). Es de acumulación: no reparte dividendos, los reinvierte y el valor liquidativo sube con ellos. Está domiciliado en España y supervisado por la CNMV.
Solo existe una clase para el público general. No hay una clase limpia más barata dentro del mismo fondo a la que puedas pasarte sin cambiar de producto.
La idea: un fondo español, veterano, de gestión activa y con una sola clase disponible.
Qué lleva dentro
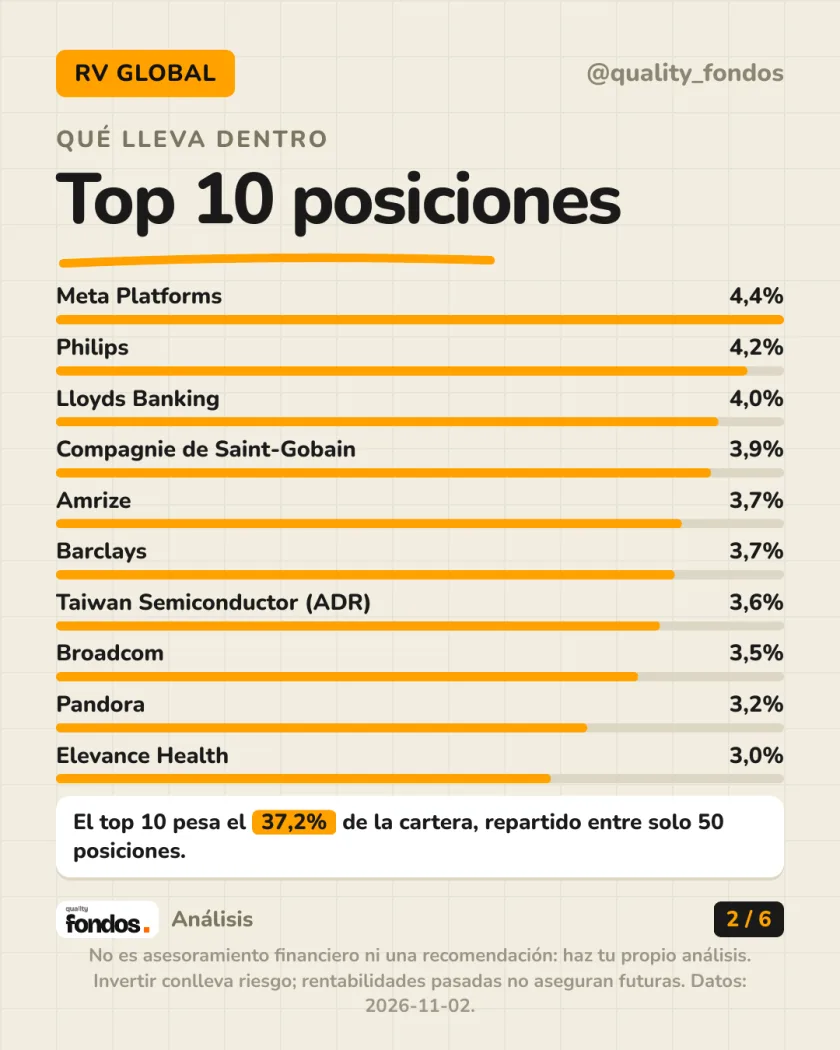
La cartera es compacta: 50 posiciones en total. Las 10 más grandes pesan el 37,2% del fondo, así que no está muy diversificado frente a un indexado global.
Las posiciones más importantes:
- Meta Platforms: 4,4%
- Philips: 4,2%
- Lloyds Banking: 4,0%
- Compagnie de Saint-Gobain: 3,9%
- Amrize: 3,7%
- Barclays: 3,7%
- Taiwan Semiconductor (ADR): 3,6%
- Broadcom: 3,5%
- Pandora: 3,2%
- Elevance Health: 3,0%
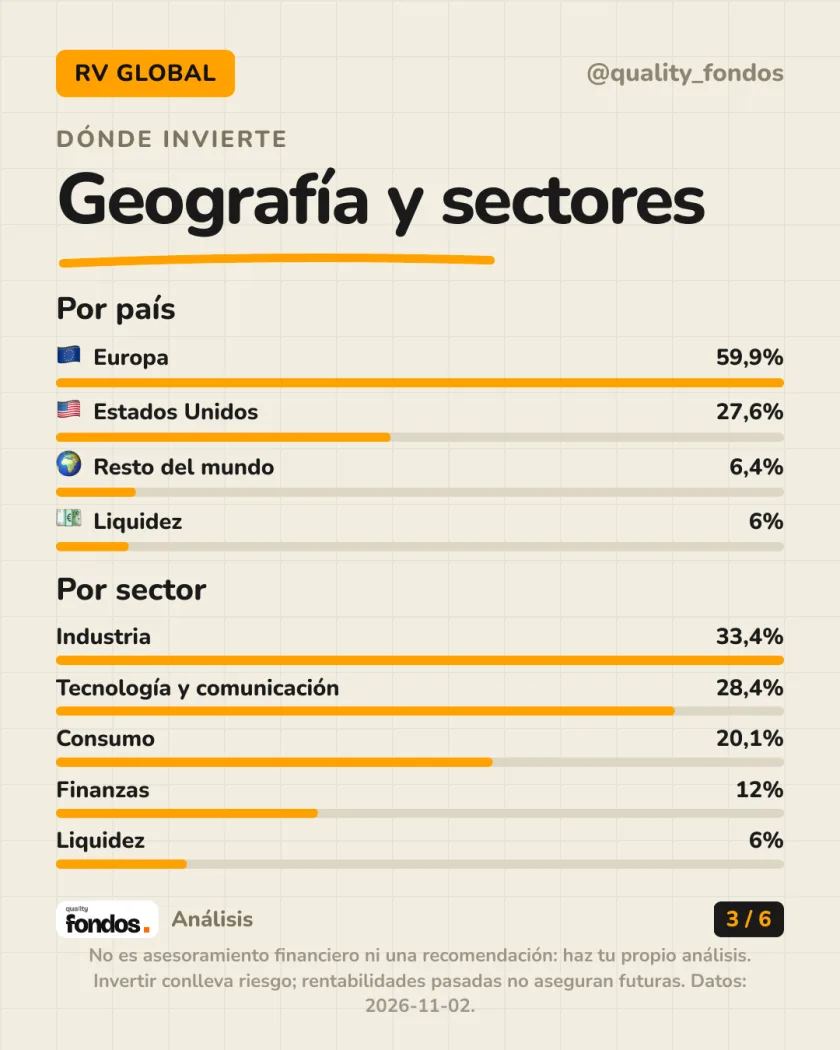
Por sectores, pesan más industria (33,4%) y tecnología y comunicación (28,4%). Después, consumo (20,1%) y finanzas (12%). El resto, 6%, está en liquidez.
La idea: cartera concentrada en pocos nombres, con sesgo hacia industria y tecnología, y nada de inmobiliario ni materias primas como bloque propio.
Cuánto ha dado
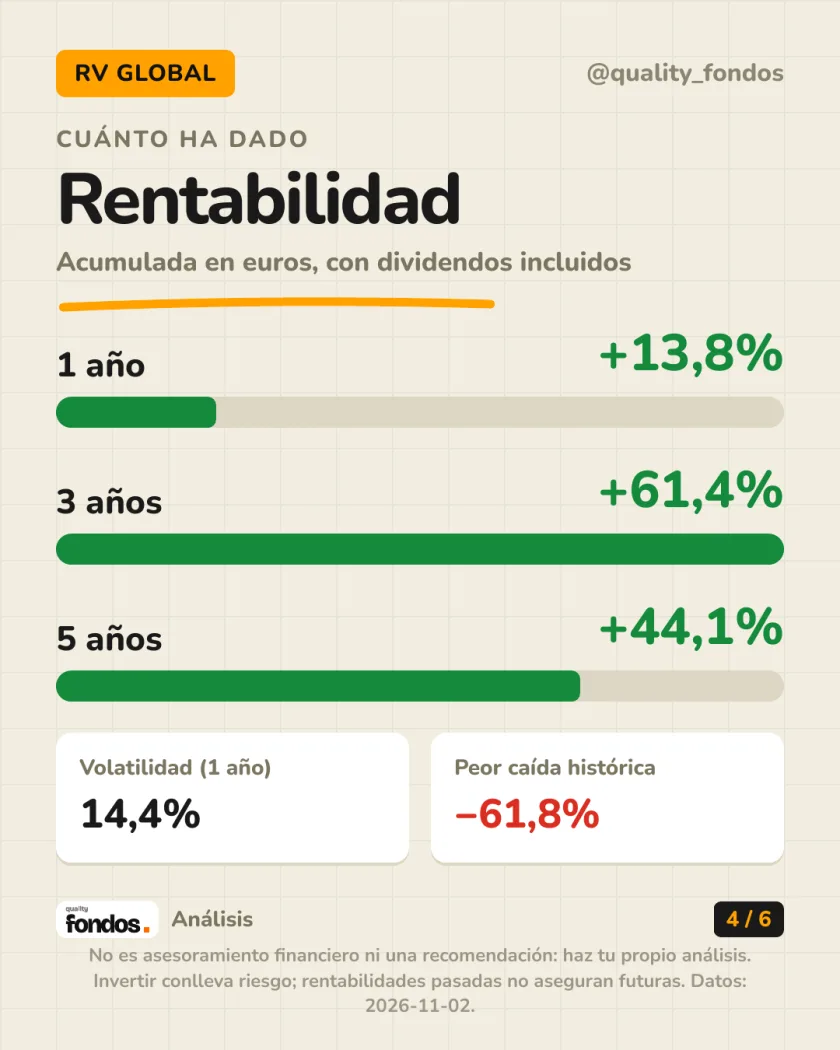
Con datos verificados (EODHD, rentabilidad total con dividendos reinvertidos):
- 1 año: +13,8%
- 3 años: +61,4%
- 5 años: +44,1%
- Volatilidad anualizada: 14,4%
- Peor caída histórica: −61,8%
Esa peor caída pasó en la crisis financiera de 2008. El fondo cayó un −61,8% entre julio de 2007 y marzo de 2009, y tardó 45 meses (casi 4 años) en volver a su valor anterior. No fue la única: con las puntocom también perdió un −50,6% y tardó 44 meses en recuperarse.
Entrando en el peor momento posible y aguantando 5 años, un inversor habría acabado con −22,7% (invirtiendo en marzo de 2015 y saliendo en marzo de 2020, justo con el golpe del COVID). En el mejor momento posible, en cambio, +259% (entrando en marzo de 2009, tras el mínimo de la crisis financiera).
Si alguien hubiera aportado 200€ al mes durante los últimos 10 años, habría puesto 24.200€ en total y tendría hoy 38.705€.
La idea: rentabilidad alta a largo plazo, pero con caídas muy fuertes y largas por el camino. No es apto para quien no aguante años en pérdidas.
Costes y fiscalidad española
Los gastos corrientes son del 1,80% al año (184€ reales en el último ejercicio, línea "Comisiones de gestión y otros costes administrativos o de funcionamiento" del KID fechado 31-12-2025). A eso se suman unos costes de operación estimados del 0,5% por comprar y vender activos dentro del fondo. Sin comisión de entrada ni de salida.
Es caro frente a un fondo indexado global, que suele cobrar entre 0,2% y 0,3%. Es un coste típico de la gestión activa "value".
Una ventaja fiscal clave para el inversor español: este fondo es traspasable. Puedes vender tus participaciones para comprar otro fondo sin tributar en ese momento por la ganancia. Solo pagas impuestos cuando reembolsas en efectivo. Es la gran diferencia frente a comprar acciones o ETFs directamente.
No existe una clase limpia (una versión con menos gastos) dentro de este mismo fondo. Si buscas algo más barato, tendrías que cambiar a otro producto, no solo de clase.
La idea: gastos altos pero sin peajes de entrada o salida, y con la ventaja fiscal del traspaso si algún día quieres cambiar de fondo.
Conceptos: TER y clases · traspasos y fiscalidad · fondo indexado vs. ETF · tipos de fondos · riesgos
Otros análisis para comparar
Contrasta exposición, costes, riesgos y método antes de sacar conclusiones.
¿Quieres el informe completo?
Rentabilidad histórica, costes, cartera, riesgos y fiscalidad general. Te lo enviamos al email en minutos. El primero es gratis.
También te lo analizamos:
© 2026 Quality (AI) Fondos. Contenido educativo. No es asesoramiento financiero ni una recomendación de compra o venta: haz tu propio análisis antes de invertir. Invertir conlleva riesgo; las rentabilidades pasadas no aseguran rentabilidades futuras. Privacidad.